Las casas de apuestas legales en España son aquellas con licencia de la Dirección General de Ordenación del Juego que operan bajo la Ley 13/2011, con supervisión del regulador, protección del jugador y obligación de tributar las ganancias en el IRPF. Se distinguen de los operadores .com sin licencia española porque ofrecen el sistema de reclamación estatal y acceso al Registro General de Incidencias de Apuestas y Juego, pero esa protección tiene un coste operativo medible.
El apostante en 2026 tributa entre el 19 y el 47 % de sus ganancias en base general del IRPF, soporta márgenes más altos que en mercados competitivos y enfrenta límites de depósito compartidos de 600 € al día, 1.500 € a la semana y 3.000 € al mes. Los bonos de bienvenida, tras rollover y cuota mínima, entregan un valor esperado de entre el 25 y el 35 % del nominal. Nueve operadores mantienen licencia DGOJ activa en 2026: bet365, Codere, Sportium, Luckia, Winamax, bwin, Betfair, William Hill y DAZN Bet.
Una casa de apuestas legal en España es aquella con licencia expedida por la Dirección General de Ordenación del Juego (DGOJ) bajo el marco de la Ley 13/2011 de regulación del juego. Ese permiso administrativo autoriza la explotación de apuestas deportivas, hípicas o cruzadas dentro del territorio nacional y obliga al operador a cumplir con obligaciones fiscales, depósito de garantías, auditoría externa del software y supervisión continua del regulador. Sin ese permiso ningún operador puede ofrecer legalmente sus servicios en España, independientemente de que posea licencias en Malta, Curazao, Gibraltar o cualquier otra jurisdicción. Las nueve casas con licencia activa en 2026 —bet365, Codere, Sportium, Luckia, Winamax, bwin, Betfair, William Hill y DAZN Bet— figuran en el Registro General de Licencias que la DGOJ mantiene en ordenacionjuego.es, un directorio público que permite verificar la validez de cualquier licencia en segundos.
La distinción visual es inmediata. Toda casa legal exhibe en su página principal el sello Juego Seguro, un distintivo con el escudo de España que vincula al registro de la DGOJ, y el aviso obligatorio +18 que prohíbe el acceso a menores. Esos elementos no son decorativos: su ausencia o falsificación constituye infracción grave según el artículo 39 de la Ley 13/2011, con multas que parten de 100.000 €. El registro aloja el número de licencia, el tipo (general de Apuestas, singular de Apuestas Deportivas de Contrapartida, singular de Apuestas Cruzadas para el modelo Exchange), el titular legal de la concesión y la fecha de vencimiento. Una casa que promete cuotas o bonos sin mostrar ese sello opera fuera de la ley española, aunque tenga presencia en otros mercados europeos.
La licencia española impone cargas que operadores no regulados evitan. La DGOJ exige una garantía bancaria mínima de 700.000 € renovable cada cinco años, auditoría anual del generador de números aleatorios, integración con el sistema de autoexclusión nacional (RGIAJ), bloqueo de acceso desde territorio no autorizado, reporte trimestral de ingresos brutos de juego y cumplimiento de los límites de depósito centralizados: 600 € diarios, 1.500 € semanales, 3.000 € mensuales. El operador tributa el 20 % de su margen bruto al Estado. El jugador tributa sus ganancias netas anuales en el IRPF, con tipos del 19 al 47 % según tramo. Ninguna de esas obligaciones recae sobre un operador .com sin licencia DGOJ, y esa ausencia de costes regulatorios explica por qué algunos ofrecen cuotas superiores o bonos sin rollover. La protección no existe.
Sí, bajo licencia DGOJ expedida conforme a la Ley 13/2011. El jugador residente en España puede apostar legalmente sólo en casas con permiso del regulador español, identificables por el sello Juego Seguro y registro en ordenacionjuego.es. Las ganancias tributan en el IRPF y el operador debe cumplir límites de depósito, autoexclusión nacional y auditoría externa obligatoria.
Las casas de apuestas legales en España operan dentro de un marco diseñado para proteger al jugador, pero que introduce restricciones operativas que afectan tanto al apostante recreativo como al que busca valor sistemático. La Dirección General de Ordenación del Juego supervisa el cumplimiento de la normativa, verifica la solvencia de los operadores y mantiene un registro público de licencias que permite comprobar en segundos si una casa está autorizada o no.
La Ley 13/2011 de regulación del juego estableció el régimen de licencias y la obligación de proteger al jugador mediante autoexclusión, límites de depósito y auditoría externa. El Real Decreto 958/2020 endureció esas condiciones: prohibió los bonos de bienvenida sin un periodo previo de treinta días de antigüedad de la cuenta, restringió la publicidad y amplió las obligaciones de identificación del jugador. La sentencia del Tribunal Supremo de abril de 2024 reforzó la línea del decreto al confirmar que los bonos con requisitos de rollover elevados y cuotas mínimas restrictivas no pueden publicitarse como «gratuitos» ni «sin riesgo». Esto cierra la puerta a la retórica promocional que dominó el mercado hasta 2020.
El sistema centralizado impone un techo de 600 € al día, 1.500 € a la semana y 3.000 € al mes, sumados entre todas las casas con licencia DGOJ. No se trata de límites por operador. Un jugador que deposita 400 € en bet365 y 300 € en Codere el mismo día agota el límite diario y no puede añadir fondos en Sportium hasta el día siguiente, aunque nunca haya abierto cuenta allí. Para el apostante recreativo con un bankroll modesto el impacto es nulo; para el value bettor que gestiona varios mercados en paralelo, el límite semanal de 1.500 € actúa como un freno operativo directo. La ventana mensual de 3.000 € establece el techo absoluto de exposición, independientemente de la rentabilidad histórica o del perfil de riesgo. Conviene recordar que estos límites no protegen de la pérdida: protegen del volumen de entrada, lo cual es distinto.
Toda casa legal aparece en el Registro General de Licencias de la DGOJ, accesible en ordenacionjuego.es. Cada entrada incluye el nombre del operador, el tipo de licencia otorgada —general de Apuestas, singular de Apuestas Deportivas de Contrapartida, de Apuestas Cruzadas en el caso de Betfair—, el número de expediente y la vigencia. Comprobar el registro antes de depositar toma menos de un minuto y es la única forma de verificar que el operador está sujeto a supervisión estatal. Un dominio .es no garantiza licencia DGOJ, y un diseño profesional tampoco: el registro es el único documento que cuenta.
Nueve operadores mantienen licencia DGOJ vigente en 2026: bet365, Codere, Sportium, Luckia, Winamax, bwin, Betfair, William Hill y DAZN Bet. Todos figuran en el Registro General de Licencias y cumplen las obligaciones de límites centralizados, tributación y protección al jugador.
La Dirección General de Ordenación del Juego es el organismo que concede licencias, supervisa el cumplimiento normativo y sanciona infracciones en el mercado regulado español. Los operadores registrados en 2026 son bet365, Codere, Sportium, Luckia, Winamax, bwin, Betfair, William Hill y DAZN Bet.
Esas nueve casas constituyen el universo completo de las mejores casas de apuestas legales que operan bajo supervisión de la DGOJ en 2026. Detrás de ellas se concentra un mapa empresarial reducido: Entain controla Sportium y bwin, Flutter respalda Betfair, Evoke sostiene William Hill, y Cirsa comparte Sportium al 50 % con Entain. El resto permanece bajo propiedad independiente —bet365 del grupo británico homónimo, Codere del grupo luxemburgués, Luckia con capital gallego, Winamax francés y DAZN Bet asociado a Pragmatic Solutions—.
El margen sobre el 1×2 de LaLiga revela cuánto cuesta apostar en cada operador. bet365 trabaja con un margen del 5–6 %, Betfair Sportsbook del 6–8 %, Codere del 7–8 % y Sportium del 7–9 %. Un apostante que coloque 20 € por jornada durante las 38 jornadas de LaLiga arriesga 760 € en la temporada. A un margen del 6 %, la pérdida esperada es de 45,60 €; al 8 %, de 60,80 €. La diferencia entre la casa más ajustada y la más cara le cuesta 15,20 € anuales al apostante recreativo que mantiene volumen constante.
| Operador | Licencia | Depósito mínimo | Payout más rápido | Bono | Rasgo distintivo |
|---|---|---|---|---|---|
| bet365 | DGOJ | 5 € | horas (eWallets, Bizum) | hasta 200 € | streaming + roseta de mercados |
| Codere | DGOJ | 5 € (Bizum), 10 € otros | minutos (Bizum) | hasta 200 € | 300+ salones físicos |
| Sportium | DGOJ | 10 € | horas (Bizum) | hasta 200 € | 200+ tiendas, joint venture Cirsa/Entain |
| Luckia | DGOJ | 1 € | mismo día (Bizum) | hasta 200 € | 100 % español, 100+ salones |
| Winamax | DGOJ | 15 € | mismo día (eWallets) | hasta 150 € | póker + sportsbook avanzado |
| bwin | DGOJ | 5 € (Bizum), 10 € otros | horas (PayPal) | hasta 100 € | 16.000 eventos streaming anuales |
| Betfair | DGOJ + Exchange | 10 € | horas (eWallets) | 30 € | único Exchange DGOJ con lay |
| William Hill | DGOJ | 10 € | mismo día (eWallets) | hasta 100 € | referencia histórica en hípica |
| DAZN Bet | DGOJ | 5 € | horas (Bizum, PayPal) | hasta 200 € | integración nativa con streaming DAZN |
La comparativa expone tres ejes de diferenciación: profundidad de mercados, red física y modelo de negocio. bet365 domina en variedad de apuestas exóticas y handicap asiático; Codere, Sportium y Luckia despliegan cientos de puntos presenciales para ingreso y retirada inmediata; Betfair ofrece el único Exchange donde se apuesta en contra; DAZN Bet integra sportsbook y streaming en un solo entorno. El depósito mínimo baja hasta 1 € en Luckia y sube a 15 € en Winamax.
Hillside (Spain) Leisure PLC opera bet365.es desde 2014 bajo licencia general de Apuestas y singulares de Deportivas de Contrapartida y Otras Apuestas de Contrapartida. La casa británica —con sede fiscal en Ceuta para la filial española— mantiene la roseta de mercados más completa del segmento regulado: más de 30 disciplinas, handicap asiático en fútbol europeo y asiático, streaming en vivo condicionado a saldo positivo y apuestas combinadas con Bet Builder. El margen del 5–6 % en LaLiga coloca a bet365 entre las más competitivas del mercado español. El umbral de entrada es de 5 €, con bono hasta 200 € en créditos de apuesta a cuota mínima 1,20.
La profundidad en mercados de nicho la convierte en referencia para el apostante de volumen y para quien busca hándicaps, totales alternativos y props en ligas menores. Dos advertencias: la política de reducción de límites a cuentas ganadoras recurrentes es más agresiva que en cualquier otra casa del ranking, y el streaming excluye LaLiga por restricciones de derechos. El bono no aparece al registrarse —el RD 958/2020 exige verificación KYC y 30 días de antigüedad antes de activarlo—.
Codere Online Spain opera bajo licencia 225-11/GA/A86346038/SGR desde 2012, con sede en Madrid y más de 300 salones físicos distribuidos por toda España. Patrocinador oficial del Real Madrid CF, el operador español ofrece omnicanalidad real: depósito vía Bizum desde 5 €, retirada en minutos por el mismo método y retirada presencial en salón el mismo día. La cobertura de baloncesto —NBA, Euroliga, ACB, FIBA— supera la media del sector, con promoción de cashback del 25 % en pérdidas hasta 50 €. Bono hasta 200 € en freebets al 100 % del primer depósito, cuota mínima 1,50.
Codere funciona para quien valora la presencia física y necesita liquidez inmediata sin pasar por métodos digitales. El reverso: cuotas por debajo de la media en LaLiga —margen del 7–8 %, dos puntos por encima de bet365—, lo que encarece el coste de apostar en el mercado más popular del calendario español. El bono exige apostar todo el depósito antes de liberar la freebet, y las retiradas en algunos métodos están limitadas.
Joint venture al 50 % entre Cirsa y Entain, Sportium Apuestas Digital opera desde 2008 bajo licencia 27-11/ADC/A65640252/SGR con sede en Madrid. La red de más de 200 tiendas físicas —Sportium UNO— permite depositar, retirar y validar tickets sin conexión digital, con retirada presencial el mismo día. La entrada mínima es de 10 €, con pago por Bizum en horas. Bono estructurado en dos freebets de 100 € cada una, cuota mínima 1,50, rollover x6. Streaming propio vía Sportium TV y Cash Out total y parcial en directo.
La fortaleza de Sportium reside en el músculo de sus dos accionistas y en la capilaridad de la red física, especialmente útil en municipios donde las alternativas digitales son escasas. Dos problemas: cuotas menos competitivas que bet365 o Winamax en LaLiga —margen del 7–9 %—, y una interfaz online más pesada de lo esperado para un operador respaldado por Entain. La agenda deportiva cubre bien el deporte nacional, pero se estrecha en ligas menores y disciplinas de nicho.
Luckia Gaming Group opera con capital 100 % español desde A Coruña bajo licencia 101-11/GO/A70301817/SGR, concedida en 2012. Fundado en 1976 por la familia Ameneiro, el grupo despliega más de 100 salones físicos concentrados en el norte peninsular. Permite operar desde 1 € —el umbral más bajo del mercado regulado—, accesible por tarjeta, Bizum, Apple Pay y Google Pay. Bono hasta 200 € en freebet tras la primera apuesta más 30 € gratis en casino sin depósito. Retirada por Bizum el mismo día, presencial en salón también el mismo día.
Luckia sirve al apostante principiante que busca acceso con inversión mínima y al jugador del norte que valora la cercanía de un salón físico. El catálogo de mercados es menos profundo que el de bet365 o 1xBet, y la app acusa actualizaciones más lentas que Codere o Winamax. Margen del 7–8 % en LaLiga, en línea con la media del segmento pero por encima de las casas internacionales más ajustadas.
Winamax S.A.S. opera desde París con filial en Madrid bajo licencias GA/2018/017, GO/2018/013 y POQ/2018/001 desde 2018. Es la única casa DGOJ que combina sala de póker de referencia —torneos Expresso, Sunday Surprise— con sportsbook avanzado de cuotas competitivas. Margen del 5–7 % en LaLiga y Ligue 1, donde la profundidad es máxima. Bono de reembolso del 150 % de la primera apuesta perdida hasta 150 € en freebets, sin rollover clásico sobre el freebet devuelto. Depósito mínimo 15 €, el más alto del ranking.
La app de Winamax es la mejor valorada del segmento en pruebas independientes de 2026. La casa francesa atrae al jugador de póker que quiere sportsbook sin cambiar de plataforma, y al apostante de fútbol europeo que prioriza cuotas sobre variedad de deportes. Dos limitaciones: atención al cliente solo por correo —sin chat en vivo ni teléfono—, y el bono requiere código promocional que no siempre está visible en la creatividad. Depósito mínimo más alto que la media.
Electraworks (Spain) PLC, filial de Entain, opera bwin.es bajo licencia DGOJ desde 2012 con sede corporativa en Malta. La veteranía europea —fundación en Austria en 1997— se traduce en una plataforma de streaming propia con más de 16.000 eventos anuales, función de pago anticipado con dos goles de ventaja y Build a Bet en directo. Margen del 6–7 % en LaLiga. Depósito mínimo 5 € vía Bizum, 10 € en el resto. Bono de apuesta segura hasta 100 € con reembolso en freebet si la primera pierde, cuota mínima 1,80, rollover x4.
bwin encaja con quien busca respaldo de un grupo consolidado y streaming amplio sin condiciones de saldo. El reverso: cuotas medias en LaLiga por debajo de bet365 y 1xBet, y el bono requiere código promocional más KYC completo antes de activarse. Atención al cliente algo escondida en el pie de web. La integración con la red Entain garantiza estabilidad técnica, pero la inversión en marketing ha disminuido frente a Codere o Sportium.
Betfair International Spain opera bajo licencia general de Apuestas más la única licencia singular de Apuestas Deportivas Cruzadas del mercado español, concedida en 2019. Filial de Flutter Entertainment, la casa británica fundada en 1999 permite hacer lay —apostar en contra— y trading deportivo con cuotas fijadas por los propios usuarios. Comisión del 2 % sobre ganancias netas en el Exchange. Sportsbook paralelo con margen del 6–8 % en LaLiga. Requiere 10 € para abrir cuenta, con apuesta mínima de 2 € en Exchange y 0,10 € en Sportsbook. Bono de 30 € en apuestas gratis al depositar 10 € y colocar la primera apuesta a cuota mínima 1,50.
Betfair es la única opción DGOJ para quien quiere operar como bookmaker en lugar de como apostante, cerrando posiciones con back y lay a la misma cuota. La separación regulatoria del pool internacional reduce la liquidez: el Exchange español solo cruza apuestas entre residentes en España, lo que ensancha spreads en ligas menores y limita el volumen disponible en mercados de nicho. Interfaz densa que exige curva de aprendizaje.
WHG (International) Limited opera williamhill.es bajo licencia DGOJ prorrogada en 2024, con sede corporativa en Gibraltar tras la fusión de 888 y William Hill en el grupo Evoke. Fundada en 1934, la marca británica es referencia histórica en apuestas hípicas y mantiene solidez en fútbol británico —Premier, Championship— y rugby. Margen del 6–7 % en LaLiga y Premier. La entrada es de 10 €, con bono hasta 100 € en apuesta gratuita al igualar la primera a cuota mínima 1,50, activable tras 30 días de antigüedad.
William Hill funciona para quien apuesta en hípica, rugby o fútbol británico con regularidad. La marca ha reducido inversión en marketing en España tras la fusión de Evoke, empequeñeciendo su presencia mediática frente a Codere o Sportium. La agenda de LaLiga ofrece menos mercados exóticos que bet365 o 1xBet, y el catálogo de disciplinas de nicho es más estrecho que el de la competencia internacional.
Fenix DAZN Betting Spain opera bajo licencia GA/2018/015 desde 2022 con sede en Madrid, en asociación con Pragmatic Solutions. Es el sportsbook más joven del mercado DGOJ, y el único que integra apuesta y streaming en el mismo entorno: quien suscribe DAZN apuesta sin cambiar de aplicación en eventos como LaLiga Hypermotion, Premier, MotoGP y Champions femenina. Margen del 5 % en NBA y baloncesto europeo, del 6–7 % en LaLiga. Acepta desde 5 €, con bono hasta 200 € en freebets más 10 € extra por verificación KYC a cuota mínima 1,50.
DAZN Bet sirve al suscriptor de la plataforma de contenidos que quiere apostar sin abrir cuenta en otra casa, y al apostante de baloncesto que busca márgenes competitivos. Dos advertencias: agenda de mercados exóticos menos amplia que bet365 o 1xBet, y recorrido corto de historial de pagos y reclamaciones —dos años de operación en 2026—. El catálogo de casino es más limitado que el de Codere o Luckia.
bet365 lidera en profundidad de mercados y margen competitivo del 5–6 % en LaLiga, pero reduce límites a cuentas ganadoras. Codere y Sportium destacan por omnicanalidad con 300 y 200 puntos físicos respectivamente, ideales para quien necesita liquidez inmediata sin métodos digitales. Betfair es la única con Exchange DGOJ para trading deportivo. DAZN Bet integra apuesta y streaming en un solo entorno con margen del 5 % en baloncesto. La mejor casa depende del perfil: volumen y mercados exóticos apuntan a bet365, liquidez física a Codere o Sportium, trading a Betfair, baloncesto a DAZN Bet.
Las casas de apuestas deportivas legales en España con licencia DGOJ cubren los deportes de mayor seguimiento en el mercado español —fútbol, baloncesto, tenis— y amplían el catálogo hacia disciplinas de nicho según la estrategia de cada operador. La profundidad varía: el 1×2 de LaLiga está presente en las nueve, pero los mercados exóticos como córneres totales por tiempo, goleador en ventana específica o apuestas de jugador quedan concentrados en bet365 y Betfair. El regulador no impone una lista mínima de deportes, de modo que cada casa equilibra volumen de apuesta con coste operativo de fijar precios en eventos de baja liquidez.
LaLiga constituye el eje del catálogo en todas las casas supervisadas. Los nueve operadores fijan precios para 1×2, doble oportunidad, hándicap asiático y europeo, más/menos de goles y ambos equipos marcan. La diferencia se manifiesta en la segunda capa: apuestas de constructor —combinadas dentro del mismo partido— y mercados de jugador individual como tiros a puerta, tarjetas o minuto del primer gol. Esa segunda capa es donde se mide la inversión técnica del operador, porque requiere modelización independiente para cada variable y gestión activa del riesgo.
Champions League y las grandes ligas europeas —Premier League, Serie A, Bundesliga, Ligue 1— reciben tratamiento comparable al de LaLiga en cuanto a tipos de mercado, aunque con márgenes ligeramente superiores fuera de los partidos de mayor audiencia. Codere y Sportium priorizan LaLiga y Champions por afinidad con su base de puntos físicos; bet365 mantiene profundidad uniforme en las cinco grandes ligas. Segunda División española y ligas menores europeas quedan servidas con el conjunto básico de mercados, sin la construcción avanzada de apuestas que caracteriza a los encuentros de élite.
El baloncesto ocupa el segundo lugar en volumen de apuesta tras el fútbol. ACB, Euroliga y NBA cuentan con mercados de hándicap de puntos, totales por cuarto y vencedor del partido en las nueve casas. DAZN Bet opera con margen del 5 % en baloncesto y vincula la oferta de apuestas a su servicio de streaming, lo que reduce la fricción entre consulta de datos y colocación de apuesta. Bwin y Luckia añaden mercados de jugador en partidos ACB de jornadas clave.
Tenis, con torneos ATP, WTA y Grand Slam, figura en todos los catálogos con mercados de sets exactos, juegos totales y hándicap de juegos. La naturaleza punto a punto del tenis lo hace apto para apuesta en directo con actualización constante de cuotas. Deportes de nicho como balonmano, hockey hielo, fútbol americano NFL o deportes de motor aparecen de forma selectiva: Winamax cubre eSports con licencia específica, bet365 incluye críquet y rugby con profundidad comparable a mercados asiáticos, Betfair lista NFL y NHL en Exchange cuando hay liquidez suficiente del lado lay.
La apuesta en directo —colocación durante el desarrollo del evento— es obligatoria en las licencias singulares de Apuestas Deportivas de Contrapartida que poseen los nueve operadores. Cada casa mantiene infraestructura de actualización de cuotas con latencia inferior a cinco segundos en LaLiga y Champions, ampliada a diez o quince segundos en deportes menores. Cash out automático —cierre anticipado de apuesta con ganancia o pérdida parcial— está implementado en bet365, bwin, Codere, Sportium y William Hill; el resto lo ofrece de forma manual previa solicitud.
Bet builder o constructor de apuestas combina mercados correlacionados del mismo partido en una sola apuesta, con cuota ajustada algorítmicamente. bet365, bwin y Betfair lo soportan en LaLiga y Champions; Codere y Sportium lo activan solo en jornadas de alto tráfico. Streaming integrado figura en DAZN Bet por diseño de producto y en bet365 para clientes con saldo positivo o apuesta colocada en el evento. Betfair añade gráficos de movimiento de cuota en tiempo real en su Exchange, herramienta distintiva para quien opera con estrategia de trading deportivo.
Sí, las apuestas deportivas son legales en España desde la Ley 13/2011 de regulación del juego. Requieren licencia de la DGOJ, inscripción en el Registro General de Licencias y cumplimiento de límites de depósito centralizados. Operar sin licencia española constituye infracción administrativa sancionable, aunque la sanción recae sobre el operador y no sobre el apostante.
La legalidad de las apuestas en España trae consigo una obligación fiscal que distingue al mercado español del resto de Europa: las ganancias se tributan en su totalidad dentro de la base general del IRPF, aplicando el tipo marginal del contribuyente. El operador no retiene nada en origen. La carga recae sobre quien apuesta, y oscila entre el 19 % para rentas de hasta 12.450 € anuales y el 47 % para las que superan los 300.000 €. Apostar en una casa con licencia DGOJ implica declarar cada euro de ganancia neta, restar cada euro de pérdida dentro del mismo periodo impositivo, y liquidar la diferencia en el Modelo 100 antes del 30 de junio del año siguiente.
Las ganancias de apuestas se consignan en la casilla 304 del Modelo 100, dentro de la sección «Ganancias patrimoniales a integrar en la base imponible general». No tributan como rendimientos del capital mobiliario —que soportan retención del 19 %—, sino como ganancia patrimonial sometida al tipo progresivo que corresponda a la suma de todas las rentas del ejercicio. Un apostante con rendimientos del trabajo de 30.000 € anuales que obtenga 5.000 € netos de apuestas verá aplicarse el tipo marginal del 30 % a esos 5.000 €, llevándose Hacienda 1.500 €. El cálculo es acumulativo. Si las pérdidas de un mes superan las ganancias, la diferencia negativa compensa ganancias posteriores dentro del mismo año, pero nunca se arrastra al ejercicio siguiente. Quedan 3.500 € netos.
La ausencia de retención en origen traslada la carga administrativa al contribuyente. Codere, bet365 y el resto de operadores con licencia DGOJ no ingresan nada a cuenta de Hacienda cuando pagan una ganancia: registran la operación, la comunican al regulador, y el apostante asume la responsabilidad de declararla. Olvidar la casilla 304 o consignar una cifra incorrecta constituye infracción tributaria, con recargo del 50 % más intereses de demora si Hacienda la detecta en comprobación. El modelo británico invierte esa ecuación.
En Reino Unido el impuesto sobre apuestas lo asume el operador, que tributa el 15 % de su margen bruto antes de pagar las ganancias al cliente. El apostante recibe el importe íntegro y no declara nada. Una apuesta de 100 £ a cuota 2,00 devuelve 200 £ limpias, sin casilla en la declaración de la renta y sin tipo marginal aplicable. España grava al ganador, no al operador, de modo que la misma apuesta —100 € a cuota 2,00, ganancia de 100 €— tributa en el IRPF del apostante al tipo que le corresponda. Con un tipo marginal del 30 %, quedan 70 € netos. Con el 37 %, quedan 63 €. Con el 45 %, quedan 55 €.
La diferencia no es contable, es real. Un apostante español que genere 10.000 € de ganancia neta anual, con rendimientos del trabajo de 40.000 €, ingresa a Hacienda entre 3.000 € y 3.700 € según tramo. Un británico en situación análoga no tributa un penique por las apuestas, porque el gravamen ya fue soportado por Bet365 UK, William Hill o Ladbrokes al liquidar el Point of Consumption Tax. Esa asimetría hace que el value betting profesional resulte considerablemente menos rentable en España: no solo el margen del operador es más alto —como se verá al calcular el payout de LaLiga—, sino que cada ganancia se reduce en origen por el tipo marginal. Sumar ambos efectos puede restar hasta doce puntos porcentuales al ROI esperado.
Toda casa de apuestas legal en España figura en el Registro General de Licencias de la DGOJ, accesible en ordenacionjuego.es. La consulta es pública: basta introducir el nombre comercial del operador o su razón social para confirmar la vigencia de la licencia, el tipo —general de Apuestas, singular de Apuestas Deportivas de Contrapartida— y la fecha de concesión. Si la casa no aparece, no está autorizada. Si aparece con estado «suspendida» o «revocada», operar con ella constituye infracción. Bet365 figura como Hillside (Spain) Leisure PLC; Codere, bajo su CIF A86346038; Sportium, como Cirsa Digital SAU. El nombre de fantasía y la razón social pueden diferir, pero el registro no admite ambigüedad.
El sello «Juego Seguro» debe estar visible en la página principal del operador, junto al aviso +18 y el enlace al perfil del jugador donde se consultan los límites de depósito. La DGOJ obliga a mostrar ambos elementos en todo momento; su ausencia es indicador de incumplimiento. Verificar la legalidad antes de depositar determina si las ganancias obtenidas gozarán de la protección del sistema de reclamación estatal —Consejo de Consumidores, RGIAJ— y si el operador responderá ante la DGOJ en caso de controversia. También determina si existe obligación de declarar: apostar en una casa sin licencia española no exime de tributar las ganancias, pero complica la trazabilidad de la operación y la obtención del certificado de ganancias y pérdidas que el operador legal entrega en enero del año siguiente.
Un apostante obtiene 8.000 € de ganancia bruta en apuestas durante 2026 y registra 2.500 € de pérdidas en el mismo periodo. La ganancia neta es 8.000 − 2.500 = 5.500 €, que se consigna en la casilla 304 del Modelo 100.
Sus rendimientos del trabajo ascienden a 35.000 € anuales. La base imponible general será 35.000 + 5.500 = 40.500 €. Se aplica la escala estatal progresiva: hasta 12.450 € al 19 %, de 12.450 a 20.200 € al 24 %, de 20.200 a 35.200 € al 30 %, y de 35.200 a 40.500 € al 37 %.
El tramo marginal que alcanza la ganancia de apuestas es el 30 % para la mayor parte de los 5.500 € y el 37 % para el excedente. Simplificando: 5.300 € al 30 % más 200 € al 37 % resulta en una cuota de 1.590 + 74 = 1.664 €. La ganancia neta real tras tributación es 5.500 − 1.664 = 3.836 €.
La Ley 13/2011 de regulación del juego regula las apuestas deportivas en España, desarrollada por el Real Decreto 1614/2011 y el Real Decreto 958/2020. Esta normativa establece el régimen de licencias, la supervisión de la DGOJ y la obligación de tributar las ganancias.
Tributan en la base general del IRPF, casilla 304 del Modelo 100, aplicando el tipo marginal del contribuyente —entre 19 % y 47 %— sin retención en origen. Las pérdidas del mismo ejercicio compensan las ganancias, y el saldo neto positivo se declara antes del 30 de junio del año siguiente.
Esa tributación, por onerosa que parezca, sólo existe dentro del sistema regulado. Fuera de él —en operadores .com con licencia de Malta, Curazao o Gibraltar pero sin autorización de la DGOJ— desaparece la obligación fiscal porque desaparece la supervisión. Apostar desde España en casas de apuestas extranjeras sin licencia DGOJ no constituye delito para el jugador: la Ley 13/2011 no tipifica el acto de apostar como infracción, sino el de ofrecer juego sin autorización. El castigo recae exclusivamente sobre el operador, con sanciones entre 100.000 € y 50 millones de euros según la gravedad y la reincidencia. El apostante español no enfrenta multa ni proceso penal.
Lo que sí pierde es toda la red de protección estatal. El Registro General de Interdicciones de Acceso al Juego (RGIAJ) no opera fuera de la DGOJ: la autoexclusión solicitada en un operador con licencia española no se replica en plataformas .com, y el jugador que intenta limitar su actividad mediante ese mecanismo descubre que cada sitio extranjero gestiona sus propias barreras sin coordinación con el sistema central. Reclamar ante el Consejo de Consumidores o Usuarios, o acudir al arbitraje de consumo, resulta imposible cuando el operador carece de domicilio fiscal en España y no está inscrito en el registro de la DGOJ. Un operador sin licencia no tiene interlocutor oficial ante la administración española, y una disputa sobre un pago retenido o una cuenta bloqueada se convierte en un litigio transfronterizo sin marco procesal claro.
El acceso mismo a esas plataformas está bloqueado. La DGOJ actualiza periódicamente la lista de dominios sin licencia, y los proveedores de servicios de Internet aplican el bloqueo IP y DNS según la orden de la Comisión Nacional de los Mercados y la Competencia. Cambiar de DNS o usar una VPN permite sortear la restricción técnica, pero no altera el estatuto del operador: sigue sin supervisión española, y el jugador que accede por esa vía renuncia implícitamente a toda garantía regulatoria. Las transacciones bancarias hacia dominios bloqueados pueden ser rechazadas por las entidades financieras españolas, que aplican filtros contra operadores no autorizados para cumplir con la normativa de prevención de blanqueo.
La sanción económica recae siempre sobre el operador. Nunca sobre el jugador. El rango —100.000 € a 50 millones— refleja el volumen de actividad no autorizada y el historial del infractor, pero la responsabilidad administrativa es exclusiva del que ofrece el servicio. Un apostante español que deposita en un .com sin DGOJ no será perseguido, multado ni registrado en lista alguna. El problema no es legal: es contractual y financiero.
La retirada de fondos no está garantizada. Un operador sin licencia DGOJ puede retener un pago alegando incumplimiento de sus términos de servicio —uso de VPN, jurisdicción restringida, verificación pendiente— sin que el jugador disponga de recurso administrativo en España. No existe obligación de custodia segregada de fondos, auditoría de solvencia ni plazo máximo de pago. Si la plataforma cierra, cambia de dominio o bloquea la cuenta, el saldo queda fuera del alcance de cualquier reclamación efectiva. Puede haber margen más bajo y bono más generoso. Pero el riesgo de no cobrar lo invalida todo.
No es ilegal para el jugador. La Ley 13/2011 sanciona al operador que ofrece juego sin autorización, nunca al apostante. Lo que se pierde es la protección: sin DGOJ no hay recurso ante el Consejo de Consumidores, ni arbitraje, ni garantía de cobro.
Los bonos de las casas legales parecen generosos en la presentación. El problema no está en lo que prometen, sino en lo que el rollover y la cuota mínima exigen para liberar ese dinero.
Un bono de 200 € con rollover x6 y cuota mínima 1,50 obliga a generar 1.200 € de volumen apostado antes de retirar. Esa cifra no es cosmética: cada apuesta atraviesa el margen del operador, y el margen es una pérdida esperada. En un mercado competitivo con payout del 94 %, apostar 1.200 € deja en manos de la casa 72 € en promedio. Eso sin contar la limitación de cuota mínima, que fuerza a mercados con márgenes más altos que el 1×2 principal y empuja la pérdida esperada hacia los 90–100 €. El resultado neto del bono de 200 € se sitúa entre 50 y 70 €, un 25–35 % del nominal.
La cifra de marketing no coincide con lo que entra en la cuenta una vez cumplidos los requisitos. El operador no regala nada: financia el bono con el margen que extrae del volumen de apuestas obligatorio, y ese margen siempre supera al importe que termina quedándose el jugador.
Volumen obligatorio
Bono nominal 200 €, rollover x6. Total a apostar: 200 × 6 = 1.200 €.
Pérdida esperada por margen
Con un payout del 94 % en mercados de cuota ≥ 1,50, el margen efectivo es del 6 %. Pérdida esperada: 1.200 × 0,06 = 72 €.
Ajuste por cuota mínima
La cuota mínima de 1,50 restringe a mercados con margen superior al estándar. En Over/Under y doble oportunidad el margen alcanza el 7–8 %. Pérdida ajustada: 1.200 × 0,075 = 90 €.
Valor esperado neto
EV neto = 200 – 90 = 110 €. Considerando el riesgo de no completar el rollover dentro del plazo (típicamente 30 días) y la restricción de liquidez, el valor real se sitúa entre 50 y 70 €, un 25–35 % del nominal.
La trampa no es ilegal, pero sí opaca. El código promocional que circula como «gratis» o «sin riesgo» esconde un requisito de volumen que convierte el regalo en un descuento menor del esperado, financiado por el margen que el jugador entrega al cumplir el rollover.
El Real Decreto 958/2020 introdujo una barrera adicional: el bono no se activa al registrarse, sino tras 30 días de verificación KYC completada. La medida buscaba frenar el abuso de multicuentas y el registro compulsivo, pero en la práctica retrasa la disponibilidad de la promoción y filtra a los jugadores ocasionales que esperaban activar el bono de inmediato. Durante esos 30 días la cuenta funciona sin restricciones para depositar y apostar, pero el importe del bono permanece bloqueado hasta que el operador confirma la identidad mediante DNI, comprobante de domicilio y, en algunos casos, verificación bancaria.
El plazo corre desde la validación completa, no desde el registro. Un documento rechazado o una demora en la respuesta del soporte empujan la activación más allá del mes, y si el jugador ha depositado en ese intervalo, el rollover se calcula sobre el saldo en el momento de la activación, no sobre el depósito inicial. Leer los términos del bono antes de depositar es la única forma de no encontrarse con un rollover aumentado o un bono caducado por inactividad durante la verificación.
Los códigos promocionales de las casas con licencia DGOJ están sujetos a los mismos requisitos de rollover y cuota mínima que los bonos estándar, y desde el Real Decreto 958/2020 también al periodo de 30 días de verificación KYC. No existe un código que evite estas condiciones: la normativa española las impone a todos los operadores supervisados, y un código que prometa «sin rollover» simplemente no puede existir dentro del marco legal. El valor real de cualquier código se mide tras calcular la pérdida esperada en el volumen obligatorio, y ese cálculo arroja siempre un EV neto entre el 25 y el 35 % del nominal.
Los métodos de pago que ofrece una casa de apuestas con licencia DGOJ están sujetos a la misma supervisión regulatoria que el resto de su operativa: cada procesador debe cumplir con la Ley 10/2010 de prevención del blanqueo de capitales, con los límites de depósito centralizados del Real Decreto 958/2020 y con la obligación de verificación KYC que impone la propia DGOJ. Esa supervisión es la apuesta por la industria legal del operador, pero también su frontera: ningún método que escape al perímetro de trazabilidad bancaria española o europea puede integrarse en una plataforma supervisada. Quedan fuera las criptomonedas, las tarjetas prepago anónimas y cualquier procesador que no opere bajo licencia de la Unión Europea. Lo que queda dentro cubre el 95 % de las necesidades del apostante español, con tres pilares: Bizum como estándar de facto, las carteras electrónicas de los grandes grupos de pago y la transferencia bancaria como método residual.
Bizum es el método dominante en las casas de apuestas legales por una razón estructural: está integrado en la banca española, cumple con los protocolos de prevención del blanqueo sin fricciones adicionales y permite depósitos instantáneos dentro de los límites centralizados que la DGOJ ya conoce. El apostante no abre una cuenta aparte ni facilita datos de tarjeta; la transacción corre entre su banco y el del operador, con el teléfono móvil como identificador. El límite de Bizum por operación es habitualmente 1.000 €, suficiente para el techo diario de 600 € que impone el sistema centralizado. Funciona igual en los nueve operadores con licencia DGOJ, sin comisiones al usuario y con acreditación inmediata. La retirada por Bizum, sin embargo, no está universalmente implementada: depende de que el banco emisor del apostante permita recibir fondos desde cuentas empresariales, y esa configuración varía entre entidades. Conviene verificarlo.
El requisito de cumplimiento legal para casas de apuestas obliga a que cualquier método de pago registre la identidad del titular y la cruce con la cuenta de juego verificada por KYC. Bizum lo hace de forma nativa: el teléfono está vinculado a una cuenta bancaria española con titular conocido, y la DGOJ puede rastrear el flujo sin solicitar documentación adicional. Un operador .com sin licencia española no puede ofrecer Bizum porque el sistema no está disponible fuera del perímetro bancario español, y esa ausencia es uno de los indicadores más claros de que el operador escapa al marco regulatorio. No es una cuestión de preferencia comercial; es una imposibilidad técnica y legal.
La velocidad de una retirada depende de tres variables: el método elegido, el estado de verificación de la cuenta y el volumen de la operación. En una cuenta ya verificada, con una retirada por importe inferior al umbral de revisión adicional que cada operador fija internamente, Bizum y las carteras electrónicas procesan el pago en menos de 24 horas. Las transferencias bancarias tardan entre 24 y 72 horas, no por lentitud del operador sino por los plazos de liquidación interbancaria SEPA. Una retirada de importe elevado —habitualmente por encima de 2.000 o 3.000 €, según el operador— activa una revisión manual que puede añadir 48 horas al proceso, y esa revisión es un requisito legal: los operadores con licencia DGOJ deben aplicar controles reforzados en transacciones que excedan los umbrales definidos en sus procedimientos internos de prevención del blanqueo, sometidos a auditoría anual.
Las carteras electrónicas más frecuentes en el mercado legal español son PayPal, Skrill y Neteller, las tres con licencia europea de entidad de dinero electrónico. Operan igual que Bizum en cuanto a rapidez de depósito, pero la retirada a la cartera puede tardar entre 12 y 48 horas dependiendo del operador. Desde la cartera hasta la cuenta bancaria del apostante hay un paso adicional, con las comisiones y plazos propios del procesador. Es un tramo más largo que Bizum, pero con la ventaja de que las carteras permiten gestionar saldos en varias plataformas desde una sola cuenta. La tarjeta de crédito o débito acepta depósitos en todos los operadores, pero la retirada directa a tarjeta está limitada: Visa y Mastercard imponen restricciones operativas que obligan a muchos operadores a ofrecer únicamente la transferencia bancaria como vía de salida, incluso cuando el depósito se hizo con tarjeta.
Los requisitos legales para una casa de apuestas establecen que el método de retirada debe coincidir, siempre que sea técnicamente posible, con el método de depósito. Esa norma busca cerrar el circuito de trazabilidad: el dinero sale por donde entró. Cuando no es posible —tarjeta sin función de retirada, cuenta Bizum sin recepción habilitada— el operador ofrece la transferencia como alternativa, previa verificación de la titularidad de la cuenta de destino. No hay margen para retirar a nombre de terceros: sería una violación directa del artículo 28 de la Ley 10/2010 y motivo de sanción inmediata por parte de la DGOJ. Esa rigidez tiene un coste en flexibilidad, pero es el mismo coste que protege al apostante frente a operaciones fraudulentas y le permite reclamar al Registro General de Interdicciones de Acceso al Juego si el operador incumple.
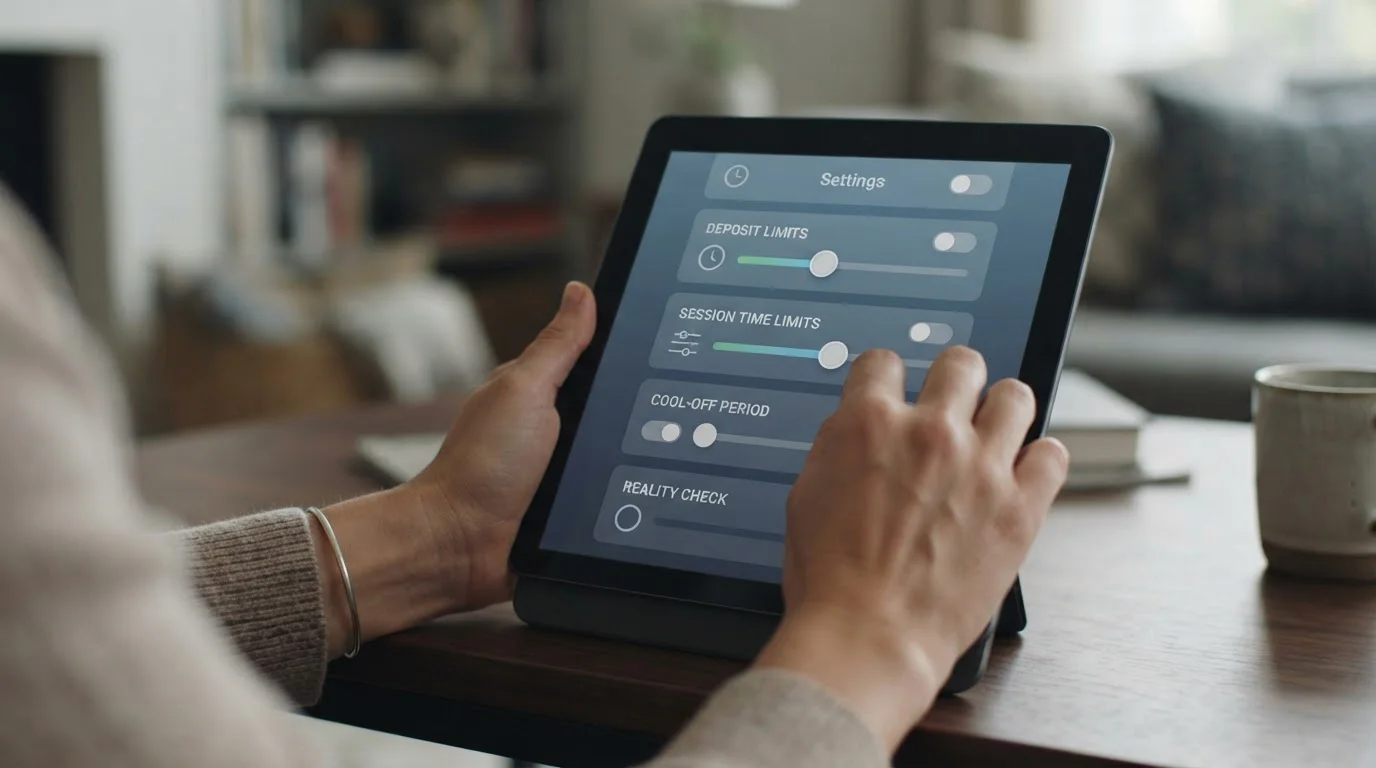
Esa rigidez en los métodos de pago es solo una pieza de un marco regulatorio que impone costes operativos sustanciales a cambio de protección. El apostante que elige una casa con licencia DGOJ acepta márgenes más altos que en mercados liberalizados —entre 5,23 % y 7,89 % en el 1×2 de LaLiga frente a 2,5–4 % en .com sin supervisión española—, tributación en base general del IRPF sin retención en origen, límites centralizados de depósito que afectan al capital disponible entre operadores, y bonos cuyo valor esperado tras rollover y cuota mínima rara vez supera el 30 % del nominal. Lo que obtiene a cambio es verificable: acceso al Consejo de Consumidores y Usuarios, reclamación ante el Registro de Interdicciones de Acceso al Juego, obligación del operador de responder en plazo tasado, y la garantía de que los fondos depositados están segregados y auditados trimestralmente por la DGOJ.
El modelo británico —impuesto asumido por el operador, no por el apostante— ilustra la diferencia. Allí el jugador cobra el 100 % de la ganancia y el fisco recauda directamente del operador mediante el punto de consumo. En España la ganancia es íntegra en origen, pero el apostante declara en casilla 304 y tributa según su tipo marginal, que puede alcanzar el 47 % a partir de 300.000 € anuales. Esa arquitectura fiscal traslada la responsabilidad al declarante y convierte cada apuesta ganadora en un hecho imponible. No es más gravoso en términos absolutos —el Estado recauda en ambos casos—, pero sí más visible: el coste aparece en la declaración del IRPF, no diluido en la cuota ofrecida.
El marco de juego responsable forma parte del coste, no es un añadido cosmético. La obligación de limitar el depósito a 600 € diarios, 1.500 € semanales y 3.000 € mensuales —compartida entre todos los operadores con licencia— reduce la velocidad de pérdida, pero también la del capital que un apostante experimentado querría gestionar libremente. El requisito de 30 días de antigüedad para activar bonos, introducido por el Real Decreto 958/2020, responde al mismo principio: frenar la captación agresiva y la rotación entre casas. Funciona como ralentizador. A un jugador recreativo le resulta irrelevante; a quien busca extraer valor de las promociones, le cierra una estrategia completa.
La elección entre operar dentro o fuera del perímetro DGOJ no es moral, es contractual. Un operador .com sin licencia española ofrece márgenes más bajos, ausencia de límites, bonos más generosos y cero retención fiscal en origen, pero no está sujeto al marco de reclamación estatal. Si surge un conflicto sobre pago, cuota cancelada o cuenta bloqueada, el apostante español queda fuera del sistema de protección administrativo. La sanción de hasta 50 millones de euros recae sobre el operador, nunca sobre el jugador, pero esa sanción no garantiza que el saldo retenido se devuelva. La diferencia es clara: dentro del marco DGOJ el operador está obligado a responder; fuera de él, puede hacerlo o no.