Diez casas de apuestas con Paysafecard reguladas por la DGOJ operan en 2026: Bet365, Bwin, Luckia, Codere, Sportium, William Hill, Betsson, Interwetten, DAZN Bet y 888sport aceptan el cupón de 16 dígitos para depositar desde 5–10 €, pero ninguna devuelve fondos por el mismo método. La retirada exige PayPal, Bizum, tarjeta o transferencia bancaria, una arquitectura obligatoria que obliga al jugador a verificar un segundo canal de pago antes de cobrar. El cupón olvidado pierde 3 € mensuales desde el segundo mes de inactividad, y las apuestas gratis de 100 o 200 € anunciadas en los banners entregan un valor esperado de 50–80 € reales cuando se calcula con cuota mínima 1,50 y sin devolución del nominal. El tope de 100 € por cupón fragmenta los depósitos en compras semanales múltiples, mientras que el overround en LaLiga oscila entre el 4 % de Bet365 y el 8 % de Codere —el proveedor de prepago es el mismo, la calidad de la cuota no lo es.
Paysafecard funciona como dinero en efectivo convertido a código: se compra el cupón en un estanco, un quiosco o una tienda autorizada, se obtiene un PIN de 16 dígitos y ese código vale como depósito en una casa de apuestas sin necesidad de cuenta bancaria ni tarjeta. La promesa es el anonimato en la entrada y el control del gasto. La realidad es más estrecha.
El método permite depositar desde 5 o 10 € en los diez operadores DGOJ que lo aceptan en 2026, sin revelar datos financieros al operador. El cupón se canjea en la caja del sitio igual que una tarjeta regalo: se introduce el código, el importe se acredita y no queda rastro bancario de la operación. Para quien no dispone de tarjeta o prefiere mantener separadas las cuentas de apuestas y las personales, es una vía directa. El tope por cupón individual es 100 €, de modo que una carga de 500 € exige cinco compras sucesivas o combinar varios códigos mediante la cuenta myPaysafecard, pero el acceso a la apuesta con Paysafecard en sí no impone verificación previa.
Lo que el método no ofrece es simetría. Ninguna casa de apuestas regulada en España permite retirar fondos por Paysafecard: el dinero entra por el cupón y sale por PayPal, Bizum, transferencia o tarjeta, forzando al apostante a verificar un segundo método de pago antes del primer retiro. La arquitectura es deliberadamente asimétrica, y el coste de esa asimetría recae sobre quien deposita sin pensar en la salida.
El segundo coste es la erosión del saldo no usado. Paysafecard cobra 3 € mensuales desde el segundo mes de inactividad de un cupón; a partir del decimotercer mes la tarifa sube a 5 € al mes. Un cupón de 50 € olvidado durante un año pierde 33 € en comisiones de mantenimiento antes de vaciarse del todo. La erosión es automática y no avisa: el saldo residual de una apuesta que no se completó o de un freebet que no se liberó desaparece en silencio, mes a mes, hasta cero.
El atractivo real de Paysafecard en apuestas reside en la entrada limpia y sin huella bancaria; el coste, en que esa entrada obliga a un segundo método para la salida y castiga el saldo inactivo con una tarifa mensual que ningún otro método de pago impone en el mercado español. Lo que se anuncia como control del gasto termina siendo control del acceso, no del ciclo completo.
Paysafecard es un cupón prepago de 16 dígitos que se compra en efectivo y se canjea como depósito en un operador sin necesidad de cuenta bancaria. Se introduce el código en la caja del sitio, el importe se acredita al instante y permite apostar de inmediato, pero no se puede retirar por el mismo método: el retiro exige verificar PayPal, Bizum, tarjeta o transferencia.
Diez casas de apuestas que aceptan Paysafecard operan bajo supervisión de la DGOJ en 2026: Bet365, Bwin, Luckia, Codere, Sportium, William Hill, Betsson, Interwetten, DAZN Bet y 888sport. Todas integran el cupón de 16 dígitos como método de ingreso, con depósito mínimo entre 5 y 10 €, pero ninguna permite retirar fondos por el mismo canal. La arquitectura es obligatoria: Paysafecard entra, PayPal, Bizum, tarjeta o transferencia sale. Marathonbet cerró operaciones en España el 31 de julio de 2025; las guías no actualizadas siguen listándolo, y verificar la licencia DGOJ vigente antes del registro es hoy diligencia básica del jugador.
Los diez operadores activos comparten el mismo proveedor de cupones, pero no la misma calidad de cuota ni los mismos tiempos de retiro. Bet365 y Bwin trabajan márgenes del 4–5 % en LaLiga; Sportium, Codere y Luckia se mueven en el 6–8 %. Sobre 100 € girados en una jornada, la diferencia son 2–3 € por vuelta. La velocidad de pago varía del inmediato de Codere por transferencia Rapid a los 5–8 días hábiles de 888sport por tarjeta o transferencia estándar. El cupón es el mismo; la experiencia tras depositar, no.
| Operador | Licencia DGOJ | Depósito mín. Paysafecard | Velocidad de pago | Bono | Rasgo diferencial |
|---|---|---|---|---|---|
| Bet365 | Hillside (Spain New Media) Plc | 5 € | Inmediato–4 h e-wallets; 2–10 días transferencia | Créditos de Apuesta tras 30 días | Profundidad de mercado y Cash Out en directo |
| Bwin | 6-11/GA/N0461246A/SGR | 5 € | ~4 h Visa Direct; hasta 12 h PayPal | 100 % hasta 100 € cashback tras 30 días | Margen 5 % LaLiga, patrocinios Real Madrid y Atlético |
| Luckia | Sí | 5 € | 24–72 h transferencia/tarjeta; ~24 h PayPal | Hasta 200 € apuesta gratis, cuota 1,50, 30 días | Recarga y retiro en efectivo en salones físicos |
| Codere | 22511/GNA86346038/SGR | 10 € (1 € transferencia) | 2 min transferencia inmediata; ~8 h PayPal | 100 % hasta 200 €, cuota 1,50, 30 días | Transferencia inmediata en 2 minutos |
| Sportium | 23-11/GA1A65640252/SGR | 10 € | Inmediato–5 días hábiles según método | 100 % 1.º y 2.º depósito hasta 200 €, cuota 1,50 | Sportium TV con streaming (saldo positivo requerido) |
| William Hill | WHG Spain PLC | 10 € | <24 h PayPal; 1–3 días tarjeta | 100 % hasta 100 €, cuota 1,50 | Profundidad en hípica y golf británicos |
| Betsson | 260/ADC/1051 | 5 € | Instantáneo Skrill/PayPal; hasta 72 h tarjeta | Freebets rotativos tras 30 días, cuota 1,50 habitual | Amplio catálogo esports y ligas nórdicas |
| Interwetten | Sí | 10 € | 24–72 h e-wallets | Primera apuesta sin riesgo hasta 50 €, rollover x2 | Especialización en ciclismo y pádel |
| DAZN Bet | GA/2018/015 | 5 € (10 € Paysafecard) | Hasta 72 h Skrill/PayPal; 1–5 días tarjeta | Hasta 200 € + 1 mes DAZN Fútbol, cuota 1,50, 7 días | Integración ecosistema DAZN |
| 888sport | Sí | 10 € | 2–3 días e-wallets; 5–8 días tarjeta/transferencia | Freebet variable tras 30 días, cuota 1,50 | Matriz evoke plc (William Hill) |
Bet365 opera en España desde 2014 bajo licencia DGOJ emitida a Hillside (Spain New Media) Plc, filial del grupo británico Bet365 controlado por la familia Coates. Admite Paysafecard desde 5 €, el mínimo más bajo de los diez operadores, y retira por e-wallet en un intervalo de inmediato a 4 horas; por tarjeta tarda entre 1 y 5 días hábiles, y por transferencia bancaria de 2 a 10 días hábiles. Trabaja un margen del 4–5 % en 1×2 de LaLiga y Premier, el más ajustado del mercado regulado español, y ofrece streaming gratuito con saldo positivo o apuesta activa en más de veinte disciplinas. La profundidad de mercado por partido es superior a la competencia: donde Sportium o Luckia publican cincuenta mercados en un LaLiga medio, Bet365 despliega ciento cincuenta.
La casa conviene al jugador que valora liquidez, Cash Out en directo sin cierre anticipado del mercado y acceso a ligas asiáticas o sudamericanas con cuota decente. El inconveniente es conocido: el historial global documenta limitación de cuentas ganadoras, y la verificación KYC antes del primer retiro es estricta. Un jugador ocasional con Paysafecard rara vez desencadena el procedimiento; uno que acierte valor semana tras semana puede ver reducidos sus límites sin aviso previo, y el cupón prepago no cambia esa política.
Bwin Interactive Entertainment AG (Viena), filial de Entain plc, opera en España desde 2012 con licencia DGOJ nº 6-11/GA/N0461246A/SGR. Acepta Paysafecard desde 5 € y retira por Visa Direct en unas 4 horas, por PayPal en hasta 12 horas y por transferencia o tarjeta estándar en 3–5 días hábiles. Con un 5 % en 1×2 de LaLiga, se mantiene competitivo frente a Codere o Sportium pero ligeramente por encima de Bet365. La normativa DGOJ prohíbe el bono de bienvenida durante los primeros 30 días; después, Bwin ofrece un 100 % del primer depósito hasta 100 € en cashback, sujeto a rollover y verificación KYC completa. Cash Out funciona en simples y combinadas, y el streaming gratuito está disponible para cuentas con saldo o apuesta activa.
La visibilidad local —patrocinio del Real Madrid y el Atlético de Madrid— refuerza la confianza del apostante español, y la cuota es decente en LaLiga, Copa del Rey y Champions. El punto débil es la interfaz: banners promocionales ocupan espacio de pantalla, y algunas promociones sólo aplican tras completar la verificación KYC, que puede tardar varios días si el documento de identidad presenta discrepancias menores. Un jugador con Paysafecard que busque retiro rápido por PayPal encuentra aquí un equilibrio razonable entre cuota y marca reconocible.
Luckia Gaming Group, con sede en A Coruña, opera desde 1976 en negocio presencial y desde 2013 en apuestas online bajo supervisión DGOJ. Acepta Paysafecard desde 5 € y retira por transferencia o tarjeta en 24–72 horas, por PayPal en unas 24 horas. Ofrece apuesta gratis de hasta 200 € tras un primer depósito de 10 €, con cuota mínima de liberación 1,50 y plazo de 30 días desde la activación. La presencia física en salones distribuidos por toda España permite depositar y retirar en efectivo, coherente con el hábito de comprar cupones Paysafecard en el mismo tipo de local. En LaLiga 1×2 trabaja entre el 6 y el 7 %, por encima de Bet365 o Bwin pero dentro del rango medio del mercado regulado.
Encaja con quien valora la cercanía física y la posibilidad de convertir ganancia digital en efectivo sin pasar por cuenta bancaria. El inconveniente es la cuota: sobre 100 € girados en una jornada de LaLiga, la diferencia respecto a Bet365 son 2–3 € por vuelta, y en ligas menores internacionales la oferta es más ajustada que la de los grandes operadores paneuropeos. Cash Out funciona en la mayoría de mercados, pero el streaming está limitado a partidos seleccionados, y la app móvil no alcanza la fluidez de Bet365 o Bwin.
Codere Online Luxembourg, filial del Grupo Codere cotizado en Nasdaq, opera en España desde 2012 con licencia DGOJ nº 22511/GNA86346038/SGR. Acepta Paysafecard desde 10 € (1 € por transferencia bancaria) y retira por transferencia inmediata Rapid en 2 minutos, por PayPal en unas 8 horas y por transferencia estándar en 2–3 días hábiles. La velocidad de retiro por transferencia inmediata es la más rápida del mercado español regulado. Ofrece 100 % del primer depósito hasta 200 € con depósito mínimo de 20 €, cuota mínima 1,50 y validez de 30 días. Cotiza LaLiga 1×2 entre el 6 y el 8 %, por encima de Bet365 y Bwin, pero el patrocinio principal del Real Madrid refuerza la visibilidad local.
Para quien prioriza velocidad de retiro y presencia en LaLiga con patrocinios de primer nivel, es opción directa. El inconveniente es doble: la app móvil sólo está disponible en inglés en algunas versiones, y el catálogo internacional secundario es más limitado que el de Bet365 o Bwin. Un jugador que deposite 100 € con Paysafecard y acierte una combinada de cuota 3,00 puede retirar las ganancias por transferencia inmediata en 2 minutos, pero necesitará verificar antes su cuenta bancaria. La arquitectura de entrada por cupón y salida por banco se cumple aquí con el menor tiempo de espera del ranking.
Sportium Apuestas Digital, filial del Grupo CIRSA con sede en Terrassa, opera bajo licencia DGOJ general nº 23-11/GA1A65640252/SGR y de apuestas nº 27-11/ADC/A65640252/SGR. Acepta Paysafecard desde 10 € y retira entre inmediato y 5 días hábiles según el método: PayPal es el más rápido, transferencia bancaria el más lento. Ofrece 100 % del primer y segundo depósito hasta 200 € (100 € por depósito), con rollover a cuota mínima 1,50 en 30 días; excluye depósitos por Neteller o Skrill y apuestas con Cash Out. Opera LaLiga 1×2 entre el 6 y el 7 %, y la integración con locales físicos replica el modelo de Luckia. Sportium TV con streaming requiere saldo positivo, y Bet Builder está disponible en fútbol, baloncesto y fútbol americano.
Quien valora patrocinios de clubes LaLiga —Atlético de Madrid y Sevilla— y la posibilidad de combinar digital con presencial encuentra aquí coherencia. El inconveniente es la ausencia de app nativa para Android: Google Play retiró la aplicación, y el jugador debe usar la versión web. Los retiros por transferencia pueden tardar hasta 5 días hábiles, el extremo superior del rango entre los diez operadores, y el bono excluye Cash Out, lo que obliga a dejar correr la apuesta hasta el final o perder el saldo promocional.
WHG Spain PLC, controlada por evoke plc (antes 888 Holdings), opera en España desde 2013 con licencia DGOJ. Acepta Paysafecard desde 10 € y retira por PayPal en menos de 24 horas, por tarjeta en 1–3 días hábiles y por transferencia bancaria en varios días. Ofrece 100 % del primer depósito hasta 100 € en apuesta gratis, con cuota mínima 1,50 para liberar. Cotiza entre el 5 y el 6 % en LaLiga y Premier, y la herencia británica aporta profundidad en hípica y golf con mercados que otros operadores DGOJ no cubren. Cash Out funciona en simples y combinadas, y el streaming está limitado a mercados seleccionados.
Hípica británica, carreras internacionales, golf del circuito europeo y deportes de nicho donde la tradición de la marca aporta liquidez son el terreno natural de quien elige este operador. El inconveniente es el bono de bienvenida, más ajustado que el de Luckia o Codere, y un foco menor en promociones semanales. Un jugador que deposite con Paysafecard y retire por PayPal obtiene su dinero en menos de un día, pero uno que prefiera transferencia bancaria encontrará tiempos más largos que en Codere o Bwin.
Betsson AB, cotizada en Nasdaq Estocolmo, opera en el mercado español regulado desde 2018 con licencia DGOJ nº 260/ADC/1051, a través de su filial Premiere Megaplex PLC. Acepta Paysafecard desde 5 € y retira por Skrill o PayPal de forma instantánea, por tarjeta o transferencia en hasta 72 horas. La normativa DGOJ prohíbe el bono de bienvenida durante los primeros 30 días; después, Betsson ofrece freebets rotativos con cuota mínima habitual de 1,50. Trabaja entre el 5 y el 6 % en LaLiga 1×2, y el catálogo de esports —CS2, LoL, Dota 2, Valorant— es el más amplio de los diez operadores. Las ligas nórdicas de fútbol y balonmano se cubren al detalle, coherente con el origen sueco de la marca.
Esports y ligas escandinavas de nicho, donde la profundidad de mercado supera a Bet365 o Bwin, definen el perfil del jugador que saca partido a este operador. El inconveniente es la ausencia de app nativa para iOS y Android en España: sólo funciona la versión web responsive, que penaliza al jugador móvil. Tampoco hay streaming en el mercado español, algo que sí ofrecen Bet365, Bwin y Sportium. Un jugador que deposite con Paysafecard y retire por Skrill obtiene su dinero al instante, pero la experiencia en partidos de LaLiga en directo desde el móvil es inferior a la de la competencia.
Interwetten Gaming Ltd, con licencia maltesa y origen en el Grupo Interwetten de Viena, opera en España desde 2013 bajo supervisión DGOJ. Acepta Paysafecard desde 10 € y retira en una media de 24–72 horas para e-wallets, aunque no publica tiempos detallados por método. Ofrece primera apuesta sin riesgo hasta 50 €, con depósito mínimo de 10 €, rollover doble a cuota mínima 1,20 en 30 días y reembolso abonado como freebet. La banda de margen en LaLiga 1×2 va del 6 al 7 %, y la especialización histórica en ciclismo, pádel y deportes de nicho austríacos aporta cuota decente en mercados que otros operadores descuidan. Cash Out está disponible, lo mismo que Bet Builder y cuotas mejoradas en partidos seleccionados.
Pádel, ciclismo profesional y deportes de invierno con profundidad razonable encuentran aquí cobertura específica. El inconveniente es el bono más ajustado en comparación con Luckia o Codere —50 € frente a 200 €—, y algunos mercados de nicho trabajan margen alto cuando la liquidez escasea. Un jugador que deposite con Paysafecard y pierda su primera apuesta recupera el importe como freebet, pero el rollover doble a cuota 1,20 exige girar 100 € apostados para liberar 50 € de reembolso.
DAZN Group, con sede en Londres, lanzó DAZN Bet en 2022 e integró la plataforma de apuestas con su ecosistema de streaming deportivo. Opera en España con licencia DGOJ nº GA/2018/015. Acepta Paysafecard desde 10 € (5 € en otros métodos) y retira por Skrill o PayPal en hasta 72 horas, por tarjeta en 1–5 días hábiles. Ofrece hasta 200 € en apuesta gratis más 1 mes de DAZN Fútbol, con depósito mínimo de 10 €, cuota mínima 1,50 y plazo del freebet de 7 días. Mueve entre el 5 y el 6 % en LaLiga 1×2, y Cash Out funciona en la mayoría de mercados. Bet Builder —«Crear Apuesta»— personaliza combinaciones por partido, pero el streaming deportivo en la app de apuestas no es gratuito: requiere suscripción DAZN aparte.
Quien ya paga DAZN o busca integración entre apuesta y visualización en directo de LaLiga, Champions o NBA aprovecha el ecosistema compartido. El inconveniente es la ausencia de cobertura en esports e hípica, y el plazo de 7 días para usar el freebet es el más corto de los diez operadores. Un jugador que deposite con Paysafecard y active el bono obtiene un mes de DAZN Fútbol, pero si no apuesta el freebet de 200 € en una semana pierde el importe promocional.
WHG Spain PLC, matriz evoke plc, opera 888sport en España desde 2015 bajo la misma licencia DGOJ que William Hill. Acepta Paysafecard desde 10 € y retira por e-wallets en 2–3 días, por tarjeta y Apple Pay en unos 6 días y por transferencia bancaria en 5–8 días. La promoción activa arranca a partir de los 30 días desde el registro; típicamente ofrece freebet a partir de 10 € apostados a cuota mínima 1,50, con importe variable por temporada. Opera entre el 5 y el 6 % en LaLiga 1×2, idéntico en fiabilidad al de William Hill. Cash Out funciona en simples y combinadas, y el streaming está limitado a mercados seleccionados.
Marca establecida del grupo evoke plc con catálogo decente en fútbol, tenis, baloncesto y esports: el jugador que busca fiabilidad sin sorpresas encuentra aquí lo esperado. El inconveniente son los tiempos de retiro: 5–8 días por tarjeta o transferencia es el extremo superior del rango entre los diez operadores, y aunque la comisión es del 0 % el límite de retiro se fija en 600 € diarios. Un jugador que deposite con Paysafecard y retire por transferencia bancaria espera hasta ocho días hábiles, mientras que en Codere el mismo proceso tarda 2 minutos por transferencia inmediata.
Los diez operadores que permiten depositar con Paysafecard en España operan bajo licencia de la DGOJ, pero aceptar el cupón de 16 dígitos no garantiza que una página de apuestas esté supervisada. Operadores con sede en Curazao, Malta o Gibraltar también integran Paysafecard en su pasarela de pago y reclutan activamente en territorio español, sin estar sujetos a la normativa local. La diferencia no la marca el método, la marca el número de licencia.
Supervisión significa que la DGOJ audita cuentas, impone límites de depósito, verifica identidad antes del primer retiro y recauda el 10 % de la recaudación bruta en concepto de tasa general. Un operador regulado publica su número de licencia en el pie de página: Bwin exhibe el nº 6-11/GA/N0461246A/SGR, Codere el nº 22511/GNA86346038/SGR, Sportium dos registros —general nº 23-11/GA1A65640252/SGR y apuestas nº 27-11/ADC/A65640252/SGR—, Betsson el nº 260/ADC/1051 y DAZN Bet el nº GA/2018/015. Ausencia de número es ausencia de supervisión. Tan simple como eso.
La arquitectura regulada tiene un coste para el jugador español. Los límites semanales del RD 176/2023 —601 € para adultos, 201 € para mayores de edad entre 18 y 25 años— aplican por defecto, la exclusión voluntaria es interoperable entre operadores y los bonos de bienvenida tradicionales están prohibidos desde junio de 2021. Un sitio de apuestas no regulado puede ofrecer 500 € de bono al primer depósito con Paysafecard, rollover 5x y retiro directo a criptomoneda; un operador DGOJ ofrece, en el mejor caso, una apuesta gratis con cuota mínima 1,50 cuyo valor esperado es la mitad del nominal. El jugador que elige fuera de la DGOJ gana flexibilidad promocional y pierde toda protección legal.
La verificación exige consultar el registro oficial. Si el sitio no aparece, el depósito con Paysafecard entra igual —el sistema lo procesa sin conocer el destino—, pero ante un conflicto la DGOJ no interviene, el operador no responde a requerimientos españoles y el saldo queda fuera del alcance de cualquier recurso local. Marathonbet operó bajo licencia DGOJ hasta el 31 de julio de 2025 y desde agosto no acepta jugadores españoles; sitios no actualizados siguen listándolo entre las opciones con Paysafecard, y contrastar la vigencia de la licencia antes del registro es diligencia básica en 2026.
Paysafecard se adquiere en estancos, quioscos, gasolineras y tiendas autorizadas que exhiben el logo del emisor. El cupón se compra en efectivo, sin necesidad de cuenta bancaria, y está disponible en denominaciones de 10 €, 25 €, 50 € y 100 €. Cada cupón lleva un PIN de 16 dígitos que se introduce en la pasarela de pago del operador DGOJ elegido.
Depositar con el mismo cupón de 16 dígitos no garantiza apostar en las mismas condiciones. Paysafecard es un proveedor único, pero las casas de apuestas fiables que lo aceptan trabajan con márgenes que difieren hasta tres puntos porcentuales en mercados idénticos de LaLiga, y esa diferencia no desaparece: se acumula en cada apuesta girada. El margen mide cuánto retiene la casa antes del resultado; cuanto menor, mayor la expectativa matemática de retorno para el apostante.
Bet365 y Bwin operan con márgenes del 4–5 % en el mercado 1×2 de LaLiga durante 2026. Sportium, Codere y Luckia se mueven en el 6–8 %. Traducido a coste por vuelta: apostar 100 € distribuidos en una jornada en los operadores con margen alto supone entregar entre 6 € y 8 € a la casa antes de que el balón ruede, frente a los 4–5 € que retienen Bet365 o Bwin. La diferencia son 2–3 € por cada 100 € apostados. No es un redondeo de marketing.
El cálculo es directo. Un margen del 5 % sobre 100 € apostados deja una expectativa de retorno de 95 € antes del resultado; un margen del 8 % la sitúa en 92 €. Tres euros menos. Repetido en diez jornadas, la diferencia es de 30 €; en una temporada de 38 jornadas, 114 €. El método de pago no influye en esta aritmética: el cupón Paysafecard entra igual en todos los operadores DGOJ, pero el precio por apostar no lo es.
| Operador | Overround medio 1×2 LaLiga | Retención por 100 € apostados |
|---|---|---|
| Bet365 | 4–5 % | 4–5 € |
| Bwin | 4–5 % | 4–5 € |
| Luckia | 6–8 % | 6–8 € |
| Codere | 6–8 % | 6–8 € |
| Sportium | 6–8 % | 6–8 € |
Los cinco operadores analizados forman dos grupos claros. William Hill, Betsson, Interwetten, DAZN Bet y 888sport aceptan Paysafecard y están supervisados por la DGOJ, pero sin cifras de overround publicadas la comparación directa no es posible; la licencia española garantiza transparencia regulatoria, no homogeneidad de margen.
El margen bajo no basta si el mercado deseado no está disponible o si la cuota desaparece al intentar colocar el importe. Bet365 cubre más de 150 mercados por partido de LaLiga en directo, incluyendo córners, tarjetas, goleadores y minuto exacto del primer gol. Bwin ofrece profundidad similar en los encuentros de mayor audiencia, pero reduce la variedad en partidos de mitad de tabla. Codere y Luckia se centran en 1×2, hándicap asiático, más/menos goles y resultado exacto; suficiente para el apostante que juega mercados principales, limitado para quien busca proposiciones específicas de jugador.
La liquidez determina cuánto puede apostarse antes de que la cuota se mueva o la casa rechace la cantidad. En un operador con liquidez alta, colocar 200 € a cuota 1,85 en un partido del Real Madrid no altera la oferta. Menor liquidez obliga a aceptar cuotas reducidas o fraccionamiento del importe. Los operadores internacionales con volumen agregado de múltiples jurisdicciones suelen mostrar mayor capacidad de absorción que las casas con base exclusivamente española, pero la supervisión DGOJ nivela otras variables: todos operan bajo el mismo régimen de transparencia, límites de juego y obligaciones de verificación.
Verificar que figure en el Registro General de Interdicciones de Acceso al Juego de la DGOJ con licencia activa. Todos los operadores mencionados están supervisados, publican sus números de registro y cumplen límites de depósito, autoprohibición y declaración fiscal obligatoria. La fiabilidad legal está garantizada por la licencia española; la calidad de cuota se mide comparando el overround en mercados idénticos antes de depositar.
Pagar apuestas con Paysafecard en las casas DGOJ implica aceptar una arquitectura de doble canal desde el momento del registro: el cupón sirve para ingresar, pero el jugador necesita PayPal, Bizum, tarjeta o transferencia bancaria para recuperar fondos. Esta separación no es una elección del operador español, sino una limitación técnica del propio método: Paysafecard funciona como vale prepago de un solo sentido, sin cuenta asociada que permita acreditar devoluciones. La asimetría marca la experiencia completa, desde el primer depósito hasta el primer retiro solicitado.
El depósito comienza en la sección de métodos de pago del operador, donde se selecciona Paysafecard y se introduce el importe. El sistema redirige a la pasarela del proveedor, que solicita el código alfanumérico de 16 dígitos impreso en el cupón físico o recibido por correo electrónico tras la compra en línea. Confirmado el PIN, el saldo se descuenta del cupón y aparece en la cuenta de juego en segundos. Si el valor del cupón supera el importe solicitado, el remanente queda disponible en el mismo código para futuros depósitos hasta agotar los 100 € del tope por vale. Un cupón parcialmente usado conserva su PIN original; no se genera un código nuevo por el saldo restante.
El límite de 100 € por cupón convierte cualquier volumen de juego sostenido en una operación repetitiva. Para acercarse al umbral de 601 € semanales que el RD 176/2023 define como juego intensivo en adultos, el jugador necesita comprar y registrar seis cupones cada siete días. En el segmento de 18 a 25 años, donde el umbral baja a 201 €, bastan dos cupones semanales. La fragmentación funciona como cortafuegos pasivo: Bizum y la tarjeta permiten un solo movimiento por el importe total, Paysafecard obliga a seis transacciones manuales para el mismo resultado. El diseño del método impone fricción donde otros canales la eliminan.
Paysafecard carece de infraestructura de pago inverso. El cupón es un token de valor cerrado: transmite fondos desde el comprador hacia el comercio aceptante, pero no registra identidad, no vincula cuenta bancaria y no ofrece un canal de retorno por el que un operador pueda devolver saldo. La casa de apuestas recibe el importe como pago definitivo, igual que un comercio de comercio electrónico. Para retirar, el jugador debe declarar un método nominativo —PayPal, Bizum, cuenta IBAN o tarjeta a su nombre— que el operador pueda verificar frente al documento de identidad subido durante el KYC. Sin esa verificación, la DGOJ no autoriza el pago.
El jugador que deposita con Paysafecard necesita declarar un segundo método desde el inicio. PayPal es la opción más rápida en los operadores que lo integran: Codere procesa retiros en ocho horas, Bwin tarda hasta doce. La tarjeta es más lenta: William Hill paga en uno a tres días hábiles, y la transferencia bancaria en Sportium puede extenderse hasta cinco días hábiles contados desde la aprobación interna del operador. El método de salida dicta los tiempos reales, no el de entrada.
Bizum, donde está disponible, compite con PayPal en velocidad, pero su integración entre las diez casas DGOJ con Paysafecard es irregular. La transferencia IBAN es el canal de respaldo universal: todos los operadores la ofrecen, todos la verifican con extracto bancario a nombre del jugador, y todos la procesan en el plazo máximo que la normativa española permite sin necesidad de justificación adicional por parte del usuario. La arquitectura de doble canal no desaparece con la experiencia: cada depósito entra por Paysafecard, cada retiro sale por el método nominativo registrado en el perfil.
Paysafecard no cobra emisión, pero aplica una comisión de mantenimiento de 3 € mensuales desde el segundo mes de inactividad del cupón. Un cupón comprado y olvidado pierde 3 € al cumplir 60 días sin uso, otros 3 € a los 90 días, y así sucesivamente hasta el mes 12. A partir del mes 13, la comisión sube a 5 € mensuales. Un vale de 100 € abandonado un año completo habría perdido 36 €; dejarlo 18 meses reduce el saldo a 34 €. El erosionado silencioso del valor nominal castiga al jugador que compra cupones por adelantado o que deja saldo residual tras un depósito parcial.
El saldo residual es el remanente cuando el importe depositado no agota el cupón. Un vale de 50 € usado para depositar 30 € deja 20 € disponibles con el mismo PIN, pero si ese código no vuelve a emplearse en 60 días, la comisión comienza a correr. No hay alerta en la casa de apuestas —el operador no gestiona el cupón— y el recordatorio por correo de Paysafecard llega sólo si el comprador registró su email al adquirir el vale. El coste real de depositar 100 € queda entonces así: 100 € en cupones sin comisión de entrada, más el riesgo de 3 € mensuales sobre cualquier saldo no consumido que supere los 60 días de inactividad, más la obligación de tener un método verificado listo para retirar desde el primer día.
La tabla siguiente compara Paysafecard con los métodos de retiro que el jugador necesita registrar de todos modos.
| Método | Coste de ingreso | Coste de retiro | Límite por operación | Tiempo de retiro típico |
|---|---|---|---|---|
| Paysafecard | 0 € emisión + 3 €/mes desde mes 2 inactivo | No disponible | 100 € | — |
| PayPal | 0 € | 0 € | Según operador | 8–12 h |
| Bizum | 0 € | 0 € | 1.000 € | Instantáneo |
| Tarjeta | 0 € | 0 € | Según operador | 1–3 días |
| Transferencia | 0 € | 0 € | Sin tope técnico | 3–5 días hábiles |
Paysafecard es el único con coste diferido y sin capacidad de retorno. PayPal y Bizum no cobran, operan en ambas direcciones y completan el ciclo en horas. La transferencia es más lenta, pero sin comisión bancaria en los operadores DGOJ y sin límite por transacción. El cupón prepago cubre una necesidad —depositar sin vincular tarjeta ni cuenta—, pero obliga al jugador a mantener un segundo método activo y verificado desde el registro, o a aceptar que el primer retiro solicitado quedará retenido hasta completar la verificación del canal de salida.
No. Paysafecard funciona exclusivamente como método de ingreso; ningún operador DGOJ devuelve fondos por este canal. El retiro exige PayPal, Bizum, tarjeta o transferencia bancaria verificada a nombre del titular. Declarar y verificar uno de estos métodos es obligatorio antes de solicitar el primer pago.
Cien euros por cupón individual. Para depositar más, el jugador necesita adquirir y registrar múltiples cupones en operaciones separadas. El tope de 100 € es una limitación del propio método prepago, no una restricción impuesta por el operador de apuestas.
El límite por cupón no determina qué se puede apostar. Los diez operadores con Paysafecard activos en España cubren el catálogo completo regulado por la DGOJ: fútbol español e internacional, baloncesto, tenis, balonmano, y en varios de ellos también disciplinas emergentes como los esports. El método de pago no restringe el acceso a mercados; la arquitectura del cupón prepago sirve para ingresar fondos, no para segmentar la oferta deportiva.
LaLiga, la Champions League, las grandes ligas europeas y los torneos internacionales de selecciones están presentes en todas las casas supervisadas por la DGOJ que integran Paysafecard. El fútbol concentra el volumen de apuestas en el mercado español, y ningún operador con licencia nacional prescinde de él. Los mercados principales —resultado final, hándicap, totales de goles— son estándar; la profundidad varía según el operador, como ya se señaló al comparar márgenes y liquidez.
El baloncesto replica la misma lógica: la ACB, la NBA, la Euroliga y las competiciones FIBA forman parte del catálogo habitual. La diferencia entre un operador y otro no está en si ofrecen LaLiga o la ACB —todos lo hacen—, sino en cuántos mercados por partido despliegan y a qué margen cotizan. Un depósito con Paysafecard abre las mismas disciplinas que un ingreso con tarjeta o Bizum; el cupón de 16 dígitos no segrega al jugador en una versión reducida del sitio.
Varios operadores DGOJ incluyen esports en su oferta: partidos de Counter-Strike 2, League of Legends, Dota 2 o Valorant aparecen con cierta regularidad, especialmente durante torneos de nivel internacional. La cobertura es más selectiva que en fútbol o baloncesto —no todos los operadores la mantienen de forma permanente, y la profundidad de mercado suele limitarse a resultado final y hándicap de mapas—, pero existe dentro del marco regulado.
La mención de CS2 y Paysafecard en las búsquedas responde a otro fenómeno: sitios no regulados que operan al margen de la DGOJ y aceptan cupones prepagos precisamente para eludir la supervisión. Estos sitios no tramitan apuestas deportivas estándar, sino apuestas sobre skins —objetos cosméticos del juego con valor de mercado en plataformas secundarias— que quedan fuera del perímetro de cualquier regulador europeo. No hay verificación de identidad, no hay registro ante la DGOJ, no hay protección al jugador. El uso de Paysafecard en estos contextos busca el anonimato, no la comodidad.
Sí. Los diez operadores DGOJ que aceptan Paysafecard cubren LaLiga en su catálogo estándar. El método de pago no limita el acceso a competiciones ni mercados; depositar con cupón prepago abre el mismo catálogo deportivo que cualquier otro método supervisado por la DGOJ.
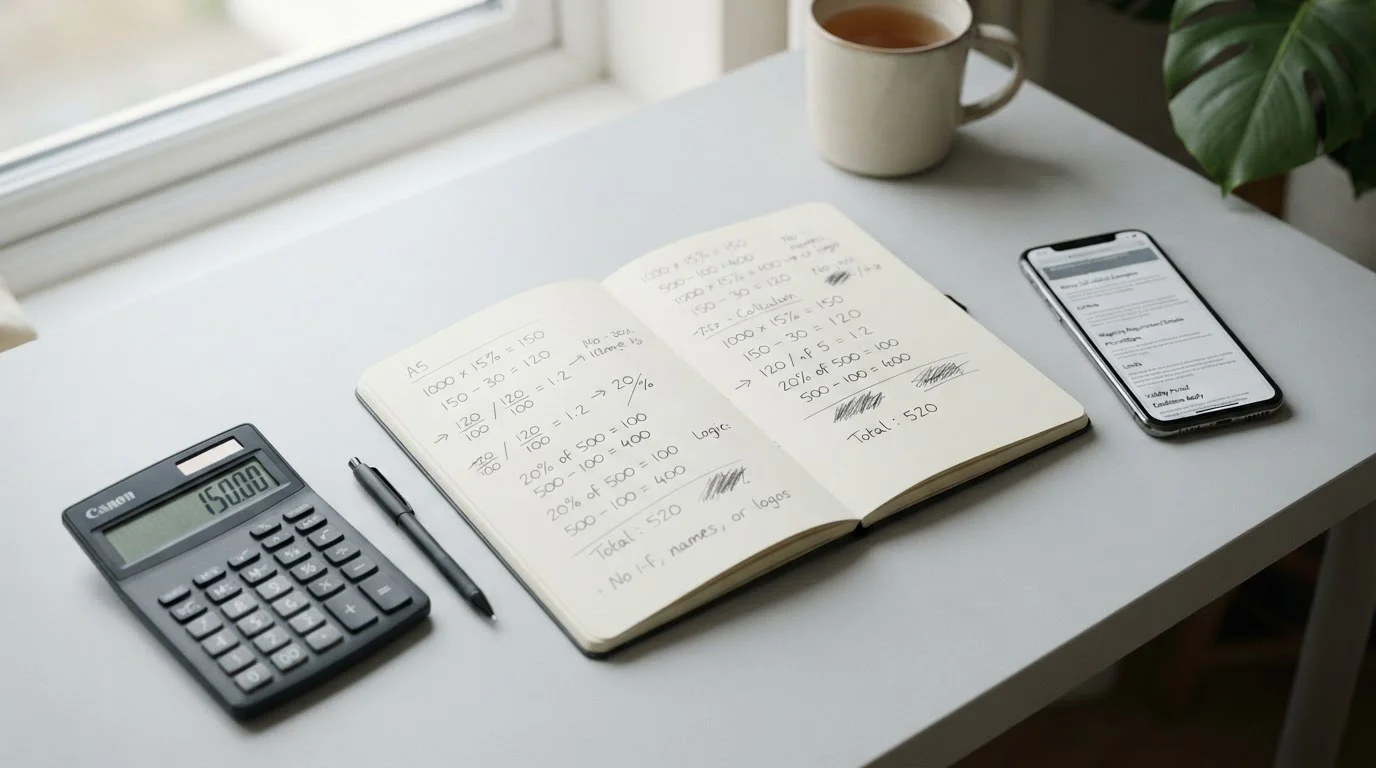
El banner anuncia «100 € gratis» o «200 € gratis» tras depositar con Paysafecard, pero el apostante que lee la letra pequeña descubre una condición de cuota mínima —habitualmente 1,50— y la no devolución del nominal. Esas dos reglas transforman el valor real del cupón. Un freebet de 100 € con cuota mínima 1,50 entrega un valor esperado aproximado de 50 €, no los 100 € que promete el titular. La diferencia no es un error de cálculo: es arquitectura del incentivo.
El valor esperado de una apuesta gratis se calcula multiplicando el nominal por la ganancia neta de la cuota mínima exigida. Con cuota 1,50, la ganancia neta es 0,50 por euro apostado (1,50 − 1,00). Un freebet de 100 € jugado a esa cuota devuelve 150 € en caso de acierto, pero el apostante no recupera el nominal de 100 €: sólo obtiene los 50 € de beneficio. El valor esperado se sitúa, por tanto, en 100 × (1,50 − 1) = 50 €.
Subir la cuota mejora el retorno esperado. A cuota 1,80 el mismo freebet de 100 € genera un valor aproximado de 80 €: 100 × (1,80 − 1). La elección de mercados con mayor probabilidad implícita baja —cuotas más altas— es la única vía para acercar el valor real al nominal anunciado, pero la condición de cuota mínima impone un techo a esa optimización. El freebet sigue siendo la mitad del banner si se juega al mínimo permitido.
Se depositan 100 € con Paysafecard y el operador acredita un freebet de 100 € con cuota mínima 1,50 y sin devolución del nominal.
Apostar el freebet a cuota 1,50. Ganancia bruta en caso de acierto: 100 × 1,50 = 150 €. Ganancia neta: 150 − 100 = 50 €, porque el nominal no se devuelve.
Valor esperado del freebet: 100 × (1,50 − 1) = 50 €. El banner promete 100 €; el apostante recibe la mitad.
A cuota 1,80: 100 × (1,80 − 1) = 80 €. El valor sube, pero sigue por debajo del nominal.
El plazo de validez comprime el margen de maniobra. Bwin, DAZN Bet y Luckia fijan ventanas de 7 a 30 días para liberar y usar el freebet, según el operador y el importe. Un plazo de siete días obliga a completar el rollover —cuando lo hay— y ejecutar la apuesta gratis en una semana; treinta días permiten esperar mercados con mayor cuota. Pasado el plazo, el bono caduca sin conversión posible.
La condición de cuota mínima y el plazo actúan en tándem. Cuanto más corto el plazo, mayor la presión para apostar a la cuota mínima permitida, lo que empuja el valor esperado hacia el extremo inferior del rango. Un freebet de 200 € con plazo de siete días y cuota mínima 1,50 entrega, en el escenario más conservador, 100 € de valor esperado. El doble del nominal publicitado se convierte en la mitad del efectivo.
Entre el 50 % y el 80 % del nominal anunciado, según la cuota a la que se juegue. Un freebet de 100 € con cuota mínima 1,50 vale aproximadamente 50 €; a cuota 1,80 sube a 80 €. El valor real depende de la cuota elegida, del plazo de validez y de la condición de no devolución del nominal.
El cupón de 100 € impone una fricción que Bizum o la tarjeta no conocen. Llegar a los 601 € semanales que el RD 176/2023 fija como umbral de juego intensivo en adultos exige comprar seis cupones cada siete días, y cada compra obliga a desplazarse al punto de venta, teclear el PIN y esperar la confirmación. No es un accidente. Es arquitectura.
La comisión de mantenimiento convierte el saldo olvidado en un recordatorio visible: 3 € al mes desde el segundo mes, 5 € desde el decimotercero. Un cupón de 50 € abandonado un año pierde 36 € solo en comisiones. Esa erosión no se aplica al dinero que ya está en la cuenta del operador, pero sí al que permanece en el cupón sin usar — y la diferencia entre ambos estados se vuelve concreta cuando se calcula.
El margen del operador tampoco es un concepto abstracto. Trabajar con 4,5 % en Bet365 o con 7 % en Sportium cambia el coste de girar 100 € en una jornada de LaLiga: entre 2 y 3 € de diferencia por vuelta. Sobre cincuenta apuestas al mes, son 100–150 €. El proveedor de Paysafecard es el mismo en los diez operadores; la calidad de la cuota, no. Elegir con esa información a la vista es lo contrario de jugar a ciegas.
El freebet cuyo valor esperado es la mitad del nominal anunciado no engaña a quien sabe calcularlo. La distancia entre «apuesta gratis de 100 €» y los 50 € que realmente vale con cuota mínima 1,50 mide exactamente cuánto pesa la condición de no devolución del importe. Conocer esa cifra antes de activar la promoción permite decidir si el esfuerzo de depósito y rollover compensa. A menudo no compensa.
La suma de estas cuatro realidades —límite por cupón, comisión de mantenimiento, diferencia de margen entre casas y valor esperado rebajado de las promociones— no sustituye la decisión individual de jugar o no jugar, pero sí desmonta el lenguaje que promete más de lo que entrega. Un operador regulado por la DGOJ no puede ocultar su margen ni cambiar las condiciones del cupón Paysafecard, y el apostante que calcula antes de activar un bono o de elegir casa sabe ya más que el que confía en el banner.