Diez casas de apuestas con transferencia bancaria y licencia DGOJ operan en el mercado español: Betsson y Luckia acreditan depósitos en menos de diez minutos mediante SEPA Instant, mientras que bet365 y Codere tardan entre uno y tres días con SEPA estándar, y Marca Apuestas alcanza la semana completa. Esa diferencia decide cuántas cuotas de LaLiga se pierden en ventana y cuánto vale el coste-oportunidad frente a Bizum.
Es el método de pago más lento y burocrático del mercado, pero el Real Decreto 176/2023 y el umbral de retirada de 5.000 € la convierten en obligatoria para jugadores intensivos, menores de veintiséis años vetados de tarjeta de crédito y ganadores de premios elevados. Lo que importa no es si conviene, sino cuánto cuesta ese retraso y qué operador lo acorta.
Las casas de apuestas con transferencia bancaria operan todas bajo supervisión de la Dirección General de Ordenación del Juego, y esa licencia significa límites semanales obligatorios, ausencia de bonos sin depósito y carga fiscal del 20 % sobre los ingresos del operador. Es el método más pesado del mercado: ningún operador la prefiere, pero el Real Decreto 176/2023 obliga a ofrecerla como salida cuando el premio supera 5.000 € y como opción de entrada para jugadores vetados de tarjeta de crédito. Diez casas mantienen la transferencia activa tanto para depósito como para retirada, y la diferencia entre la más rápida y la más lenta supera los seis días hábiles.
Betsson y Luckia lideran en velocidad con SEPA Instant estandarizado: menos de diez minutos de acreditación en Santander, BBVA, CaixaBank, Sabadell, Openbank e ING. Codere ofrece la misma tecnología, pero sólo en Santander, BBVA y Sabadell, y el tiempo de acreditación sube a ocho-quince minutos. En el extremo opuesto, Marca Apuestas tarda entre cuatro y siete días hábiles con SEPA estándar, y William Hill hasta cinco, sin integración de SEPA Instant anunciada. Cada día de retraso cierra ventanas de cuota: si el depósito medio del apostante recreativo ronda los 30-50 € y el partido de LaLiga se juega antes de que el dinero llegue a la cuenta, ese depósito valía cero. El ranking que sigue ordena los operadores por producto global, pero el dato de velocidad de retirada es el primero de la tabla.
| Operador | Licencia | Depósito mínimo | Velocidad de retirada | Oferta de bienvenida | Característica distintiva |
|---|---|---|---|---|---|
| bet365 | DGOJ (Hillside Spain New Media) | 5 € | 1-3 días hábiles | 100 € crédito de apuesta, rollover 5x | Streaming más amplio del mercado |
| Codere | DGOJ (Codere Apuestas España) | 5 € (1 € Bizum) | SEPA Instant 8-15 min en Santander/BBVA/Sabadell, 2-3 días resto | 200 € apuestas gratis | Red retail más densa de España |
| Sportium | DGOJ (Sportium Apuestas España) | 5 € (1 € Bizum) | 2-5 días hábiles | 200 € apuesta gratis, rollover 3x | Cuotas LaLiga más agresivas |
| Luckia | DGOJ (Luckia Games) | 10 € | SEPA Instant 5-8 min en Santander/Openbank, 24-72 h resto | 200 € apuesta gratuita | Trustly integrado para pago anónimo |
| bwin | DGOJ (Electraworks Spain) | 10 € | 1-3 días hábiles | 30 € freebets sin rollover clásico | Bono de bienvenida estructurado sin trampas |
| Betsson | DGOJ (Betsson Spain) | 10 € | SEPA Instant <10 min en 90 % bancos principales | 100 € apuesta gratis, rollover 6x | Retirada SEPA Instant más rápida del ranking |
| Retabet | DGOJ (Retabet.es) | 3 € | 1-3 días hábiles | 100 € apuesta gratuita | Mercado de pelota vasca único |
| William Hill | DGOJ (WHG International / 888) | 10 € | 3-5 días hábiles | 200 € apuesta gratis, rollover 5x | Producto de hípica y cricket más completo |
| Marca Apuestas | DGOJ (Unidad Editorial Juegos) | 10 € | 4-7 días hábiles | 200 € apuesta gratuita | Contenido editorial del diario Marca embebido |
| Interwetten | DGOJ (Interwetten Gaming) | 10 € | 1-3 días hábiles | 50 € apuesta gratis, rollover 3x | Mejor oferta de deportes de invierno |
Betsson es el operador más rápido en retirada real, seguido de Luckia en los dos bancos compatibles. Marca Apuestas cierra el ranking con cuatro a siete días hábiles — un retraso que anula cualquier ventaja editorial. La oferta de bienvenida no compensa en ningún caso la diferencia de velocidad para el perfil que apuesta con frecuencia: un rollover de 6x sobre 100 € (Betsson) exige generar 600 € en volumen apostado a cuota mínima 1,80, y esa cifra tarda semanas en alcanzarse para el apostante recreativo con bankroll de 50-100 €.
Hillside (Spain New Media) plc opera desde 2014 con licencia DGOJ y cierra cada ejercicio como el operador con mayor cuota de mercado en España. Depósito mínimo de 5 € por transferencia, apuesta mínima de 0,10 €. La retirada tarda entre una y cuatro horas en llegar al monedero interno, y de ahí al banco entre uno y tres días hábiles con SEPA estándar. Primera retirada sujeta a verificación KYC, con demora adicional de veinticuatro a cuarenta y ocho horas. Margen medio del 5,5-6,0 % en LaLiga y del 4,5-5,0 % en Champions League, entre los más ajustados del ranking. El bono de bienvenida cubre el 100 % del primer depósito hasta 100 €, con rollover de 5x a cuota mínima 1,50.
El producto en directo de bet365 no tiene rival en el mercado español: Bet Builder, Cash Out parcial y total, Edit Bet y streaming de miles de eventos anuales en calidad HD. Esa ventaja no desaparece por pagar con transferencia, pero la ausencia de Bizum y de sistema de retirada exprés penaliza al perfil que quiere liquidez inmediata. Sin app en Google Play: la instalación requiere descarga directa del APK desde el sitio del operador. Retirada obligatoria al IBAN de origen, sin excepción.
Codere Apuestas España fue uno de los tres primeros operadores licenciados por la DGOJ en 2012 y mantiene la red retail más densa del país. Basta un ingreso de 5 € por transferencia (1 € con Bizum), apuesta mínima de 0,50 €. Retirada estándar de dos a tres días hábiles, pero SEPA Instant acredita en ocho a quince minutos en Santander, BBVA y Sabadell según prueba independiente de 2025. Primera retirada sujeta a KYC. Bono de bienvenida de hasta 200 € en apuestas gratis, liberado por tramos con depósito mínimo de 10 €. Margen del 5,5-6,5 % en LaLiga, subiendo al 6-7 % en mercados de córners.
La combinación de red física y digital es la ventaja de Codere: retirada en efectivo en cualquier local del grupo, Bizum para el depósito rápido y transferencia SEPA Instant en tres de los cinco bancos principales. El apostante con cuenta en Santander deposita 50 € y retira las ganancias en menos de un cuarto de hora. Quien opera con ING o CaixaBank espera dos a tres días. La cuota media en mercados minoritarios queda ligeramente por debajo de bet365, y el bono se libera por tramos, nunca de golpe.
Sportium Apuestas España opera desde 2013 con licencia DGOJ y forma parte del grupo Cirsa, con participación histórica de Entain. Se entra con 5 € por transferencia (1 € con Bizum), apuesta mínima de 0,10 €. Retirada estándar de dos a cinco días hábiles; SEPA Instant no anunciado como opción. Bono de 200 € en apuesta gratis según promoción vigente, con rollover de 3x. Margen del 5-6 % en LaLiga, del 5,5-6,5 % en Euroliga. Streaming de LaLiga Hypermotion en directo, Cash Out, Bet Builder Plus y apuestas combinadas con boost.
Sportium ha mantenido las cuotas de LaLiga más agresivas del mercado durante tres temporadas consecutivas, y esa ventaja compensa parcialmente la ausencia de SEPA Instant. El perfil que apuesta exclusivamente a fútbol español encuentra aquí márgenes más estrechos que en bet365 o Betsson. La retirada por transferencia no ofrece garantía de acreditación en menos de cuarenta y ocho horas, y la política de devolución al IBAN de origen es inflexible. Red de locales físicos activa para retirada alternativa.
Luckia Games opera desde 2013 con licencia DGOJ como parte del grupo Egasa. Depósito mínimo de 10 € por transferencia (1 € en Bizum), apuesta mínima de 0,10 €. Retirada vía SEPA Instant acreditada en cinco a ocho minutos en Santander y Openbank según prueba independiente; resto de bancos, veinticuatro a setenta y dos horas. Bono del 100 % hasta 200 € con depósito de 10 €. Margen del 6-7 % en LaLiga, del 5,5-6 % en Champions. Trustly integrado recientemente para pago desde el banco sin exponer el IBAN directamente a la casa.
Luckia es uno de los tres únicos operadores del ranking con SEPA Instant estandarizado, pero la compatibilidad se limita a dos bancos. Un cliente de Santander retira 100 € ganados en una combinada de LaLiga y ve el dinero en la cuenta antes de que termine el segundo partido; un cliente de CaixaBank espera hasta tres días. La integración de Trustly añade una capa de anonimato relativo al proceso de pago. Catálogo de eSports discreto, oferta de streaming inferior a bet365.
Electraworks (Spain) plc opera bwin desde 2012 con licencia DGOJ, dentro del grupo cotizado Entain. Basta un ingreso de 10 € por transferencia, apuesta mínima de 0,20 €. Retirada de uno a tres días hábiles al IBAN de origen, sin excepción. Bono de 30 € en apuestas gratis tras primera apuesta de 10 €, dividido en tres freebets de 10 € cada una sin rollover clásico. Margen del 5,5-6 % en LaLiga, del 5-5,5 % en Bundesliga. Cash Out, streaming parcial y Bet Builder disponibles en la app.
La estructura del bono de bienvenida es la más transparente del ranking: tres apuestas gratuitas sin multiplicador de volumen, listas para usar tras la primera apuesta de 10 €. Esa honestidad comercial contrasta con operadores que anuncian 200 € y esconden un rollover de 6x a cuota mínima 1,80. Sin retirada exprés: quien paga por transferencia y necesita el dinero el mismo día, se equivoca de casa. Catálogo español algo por debajo de bet365 en profundidad de mercados de LaLiga.
Betsson Spain opera desde 2014 con licencia DGOJ como parte de Betsson AB, cotizada en Estocolmo. Se entra con 10 € por transferencia, apuesta mínima de 0,10 €. SEPA Instant integrado desde finales de 2024: acreditación en menos de diez minutos en más del 90 % de los principales bancos españoles, incluidos Santander, BBVA, CaixaBank, Sabadell, Openbank e ING. Bono de 100 € en apuesta gratis con primer depósito de 10 €, rollover de 6x a cuota mínima 1,80. Margen del 5-6 % en LaLiga, del 4,5-5 % en fútbol nórdico.
Betsson tiene la retirada por transferencia más rápida del mercado español: menos de diez minutos en la inmensa mayoría de bancos, sin comisiones ni fricción. Esa ventaja técnica pesa más que cualquier bono de bienvenida para el apostante habitual con volumen semanal superior a 100 €. El rollover de 6x es el más alto del ranking y anula la ventaja del bono para perfiles recreativos. App compacta y rápida, con integración de Bank ID útil para expatriados de países nórdicos. Menos oferta española en mercados de nicho que bet365 o Codere.
Retabet.es opera desde 2012 con licencia DGOJ. Depósito mínimo de 3 € por transferencia, el más bajo del ranking junto con los 1 € de Bizum en Codere y Sportium. Apuesta mínima de 0,10 €. Retirada estándar de uno a tres días hábiles, primera retirada con demora adicional de veinticuatro a cuarenta y ocho horas para verificación KYC. Bono de 100 € en apuesta gratuita con depósito mínimo de 10 €. Margen del 6-7 % en LaLiga, del 5,5-6 % en mercados de balonmano ASOBAL.
El depósito mínimo de 3 € es la característica diferencial para el perfil con bankroll ajustado, pero la ventaja real de Retabet es el mercado de pelota vasca: competiciones locales del norte de España que ningún otro operador del ranking cubre con profundidad. Cobertura internacional inferior a la de bet365 o Betsson, oferta de streaming limitada. App funcional, no la más brillante pero estable.
WHG (International) Limited opera la marca William Hill en España desde 2012, gestionada por 888 Holdings tras la adquisición del grupo. Basta un ingreso de 10 € por transferencia, apuesta mínima de 0,10 €. Retirada de tres a cinco días hábiles al mismo IBAN, sin excepción; hasta siete días con banco no colaborador. Bono de 200 € en apuesta gratis con rollover de 5x. Margen del 5,5-6 % en LaLiga, del 4,5-5 % en Premier League. Cash Out, Bet Builder y streaming en directo con cuenta activa.
El producto de hípica y cricket es el más completo del ranking, útil para nichos que ignoran el resto de operadores. La retirada por transferencia es la segunda más lenta del mercado después de Marca Apuestas: entre tres y cinco días hábiles en el mejor caso, hasta siete en el peor. Esa demora anula cualquier ventaja de cuota en mercados de LaLiga o baloncesto. Presencia comercial menor tras la reorganización dentro del grupo 888.
Unidad Editorial Juegos opera Marca Apuestas desde 2012 con licencia DGOJ número 248-11/GA/A86342805/SGR, vinculada al diario deportivo del mismo grupo editorial. Se entra con 10 € por transferencia, apuesta mínima de 0,20 €. Retirada de cuatro a siete días hábiles, la más lenta del ranking. Bono de hasta 200 € en apuesta gratuita ligada a actividad de juego posterior. Margen del 6-7 % en LaLiga, del 6-6,5 % en mercados de motor. Cash Out y apuestas en vivo disponibles; sin Bet Builder propio.
La única ventaja de Marca Apuestas es el contenido editorial del diario embebido en la plataforma: cuotas y análisis en la misma pantalla, útil para el lector habitual de Marca que no quiere saltar entre sitios. Esa comodidad no compensa el retraso de cuatro a siete días hábiles en la retirada por transferencia: si el apostante gana 200 € el lunes, ve el dinero en su cuenta entre el viernes y el lunes siguiente. Quejas recurrentes de usuarios por reducción de límites tras rachas ganadoras, documentadas en foros independientes.
Interwetten Gaming opera en España desde 2013 con licencia DGOJ, como rama del grupo austriaco Interwetten AG. Depósito mínimo de 10 € por transferencia, apuesta mínima de 0,50 €. Retirada de uno a tres días hábiles al IBAN de origen. Bono de 50 € en apuesta gratis con condiciones más ligeras que la media: rollover de 3x. Margen del 5-5,5 % en Bundesliga, del 5,5-6 % en LaLiga. Cash Out y apuestas en vivo disponibles; sin streaming estándar integrado.
Interwetten tiene la mejor oferta de deportes de invierno y hockey hielo del ranking, con cuotas competitivas en Bundesliga. Ese catálogo es útil para el nicho de expatriados centroeuropeos y para el apostante español que sigue esquí alpino o biatlón. Sin retransmisión en directo integrada, catálogo de LaLiga menos completo que Sportium o Codere. App ligera y funcional, adaptada a mercados centroeuropeos.
Diez operadores con licencia DGOJ aceptan transferencia SEPA para depósito y retirada: bet365, Codere, Sportium, Luckia, bwin, Betsson, Retabet, William Hill, Marca Apuestas e Interwetten. Betsson, Luckia y Codere integran SEPA Instant con acreditación en menos de quince minutos en bancos compatibles; el resto opera con SEPA estándar, entre uno y siete días hábiles según operador y banco emisor.
El flujo de una transferencia bancaria en apuestas deportivas se divide en dos momentos con lógica distinta: el depósito llega a la cuenta de juego según el tipo de SEPA que use el banco emisor, pero la primera retirada no arranca hasta completar la verificación KYC —identidad, domicilio, titularidad del IBAN— y esa comprobación añade veinticuatro a cuarenta y ocho horas al plazo nominal que el operador publica. La política de devolución al método de origen cierra el circuito: lo ingresado por transferencia sale por transferencia, sin posibilidad de cambiar a Bizum o tarjeta en la retirada.
El depósito por transferencia bancaria exige que la cuenta emisora esté a nombre del jugador registrado en el operador. Se accede al apartado de pagos, se elige transferencia como método y el sistema muestra el IBAN del operador junto con un código de referencia alfanumérico único por transacción. Ese código identifica la operación. Desde la banca online del cliente se ejecuta una transferencia SEPA ordinaria o instantánea —según lo que ofrezca la entidad emisora— con el IBAN de destino, el importe y el código en el concepto. Sin código de referencia la acreditación se retrasa: el operador recibe el ingreso pero no puede asignarlo automáticamente a una cuenta de juego, y el departamento de pagos interviene manualmente. El tiempo de acreditación depende del tipo de SEPA: los operadores que integran SEPA Instant reflejan el saldo en cinco a quince minutos si el banco emisor es compatible; con SEPA estándar el plazo va de un día hábil en Betsson o Luckia a tres en bet365 o Codere, y hasta siete en Marca Apuestas.
La normativa antilavado obliga a todos los operadores DGOJ a verificar la identidad del titular antes de procesar la primera retirada. El proceso KYC —know your customer— solicita DNI o NIE por ambas caras, un comprobante de domicilio reciente y una captura del extracto bancario que demuestre la titularidad del IBAN desde el que se depositó. Los operadores automatizan parte de la verificación mediante reconocimiento óptico, pero un analista revisa cada expediente antes de aprobar. Esa revisión consume veinticuatro a cuarenta y ocho horas desde el envío de la documentación. Una retirada nominal de tres días hábiles se convierte en cinco a siete si el KYC no estaba completado antes de solicitarla. Solo la primera operación sufre ese retraso: una vez aprobado el perfil, las retiradas siguientes respetan el plazo publicado por el operador.
Todos los operadores con licencia DGOJ aplican la norma de devolución al método de origen: lo depositado por transferencia bancaria solo puede retirarse por transferencia bancaria, al mismo IBAN desde el que se ingresó. La medida responde a exigencias de prevención del blanqueo de capitales y no admite excepciones voluntarias. Si el jugador ha usado dos métodos —transferencia para un primer depósito y Bizum para los siguientes— la retirada se fragmenta: el saldo correspondiente al depósito por transferencia sale por transferencia, el resto puede salir por Bizum. Un cambio de cuenta bancaria obliga a repetir el KYC con la nueva titularidad antes de autorizar la retirada al nuevo IBAN. No es posible depositar desde la cuenta de un tercero y retirar a la propia: la coincidencia de titular entre ingreso y retirada se comprueba en cada operación.
El jugador ejecuta una transferencia SEPA desde su cuenta en CaixaBank hacia el IBAN del operador, con código de referencia en el concepto. Si usa SEPA estándar, el saldo se acredita en uno a tres días hábiles; con SEPA Instant compatible, en cinco a quince minutos.
Antes de solicitar la primera retirada, el jugador sube al panel de verificación su DNI, un recibo de suministro reciente y un extracto bancario que demuestre la titularidad de la cuenta emisora. El departamento KYC revisa la documentación en veinticuatro a cuarenta y ocho horas.
Una vez aprobado el perfil, el jugador solicita la retirada. El operador la procesa en el plazo publicado —entre uno y siete días hábiles— y abona el importe al mismo IBAN desde el que se depositó. Las retiradas posteriores ya no requieren nueva verificación.
Se accede al apartado de pagos del operador, se selecciona transferencia y se copia el IBAN de destino junto con el código de referencia único. Desde la banca online propia se ejecuta una SEPA al IBAN indicado, incluyendo el código en el concepto para que la acreditación sea automática.
Con SEPA Instant en operadores compatibles, entre cinco y quince minutos. Con SEPA estándar, de uno a siete días hábiles según el operador: Betsson y Luckia acreditan en un día, bet365 y Codere en uno a tres, Marca Apuestas hasta en siete.
La transferencia SEPA estándar procesa pagos en uno a tres días hábiles: el banco emisor envía la orden a una cámara de compensación, que la agrupa con otras operaciones y liquida en ventanas horarias predefinidas. El dinero viaja en lotes. SEPA Instant elimina ese ciclo: el pago se acredita en la cuenta del operador en menos de diez segundos, las veinticuatro horas del día, cualquier día del año. No hay compensación diferida ni espera hasta la apertura del siguiente día hábil.
Esa diferencia decide cuándo se apuesta. Con SEPA estándar un depósito de cincuenta euros el jueves por la tarde puede no acreditarse hasta el lunes; con SEPA Instant, en el minuto siguiente. La jornada de LaLiga del sábado queda fuera de alcance en el primer caso, disponible en el segundo.
El plazo real varía según el banco emisor y el operador receptor. Betsson y Luckia acreditan transferencias SEPA Instant en cinco a quince minutos cuando el banco del apostante la soporta; bet365 y Codere en uno a tres días hábiles con SEPA estándar; Marca Apuestas hasta siete. La diferencia no está en el operador, sino en la infraestructura del banco: seis de cada diez entidades españolas ofrecen SEPA Instant a clientes particulares en 2026, pero no todas la activan por defecto y no todas cobran lo mismo.
El apostante que deposita treinta euros para una cuota de LaLiga el viernes espera setenta y dos horas si su banco usa SEPA estándar. En ese plazo se celebran entre seis y ocho partidos de Primera División un fin de semana típico. Pierdes esas cuotas. Si el valor esperado medio de una apuesta ronda el 97 % del importe —margen del operador de un 3 %—, el coste-oportunidad del retraso es la diferencia entre apostar esos treinta euros seis veces y no apostarlos en absoluto. No es la pérdida de treinta euros, es la pérdida de acceso.
Con Bizum la acreditación toma entre cinco y treinta segundos en los diez operadores con licencia DGOJ que lo soportan. El retraso de la transferencia estándar mide cuánto vale la inmediatez en un mercado donde las cuotas cambian entre la convocatoria y el inicio del partido.
La emisión de una transferencia SEPA Instant por parte de un particular no tiene precio regulado: cada entidad fija el suyo. Las comisiones oscilan entre cero y dos euros por operación en los bancos principales, aunque algunas cuentas nómina o paquetes premium la incluyen sin coste adicional. SEPA estándar es gratuita en prácticamente todas las cuentas corrientes españolas para pagos dentro de la zona euro.
Dos euros por depósito sobre un importe de treinta representan un 6,67 % del capital apostado antes de que el operador aplique su margen. Acumulado en veinte depósitos mensuales, cuarenta euros en comisiones donde Bizum no cobra nada. La cuenta sale sólo si el acceso inmediato a una cuota concreta compensa ese 6,67 % de coste hundido, y eso ocurre en contadas ocasiones: una final, un derbi con cuota inflada, una corrección de mercado detectada en vivo.
SEPA estándar no procesa en sábados, domingos ni festivos bancarios. Una transferencia emitida el viernes a las 15:00 entra en cola hasta el lunes; emitida el sábado, hasta el martes si el lunes es festivo. El apostante que deposita un jueves por la noche para el partido del sábado llega a tiempo; el que lo intenta el viernes tarde, no.
SEPA Instant opera sin interrupción: un depósito a las 23:00 del domingo se acredita en diez segundos igual que uno a las 10:00 del martes. Elimina el concepto de día hábil. Para el apostante ocasional con cuenta en un banco que cobra dos euros por SEPA Instant, la transferencia estándar gratuita sigue siendo la opción racional si planifica con tres días de antelación. Para el apostante que reacciona a noticias de última hora —una lesión, un cambio de once, una sanción— o para el menor de veintiséis años al que el Real Decreto 176/2023 ha vetado la tarjeta de crédito, SEPA Instant es la única vía de acceso inmediato por transferencia.
El coste del retraso no es financiero, es temporal: cada hora que el dinero permanece en tránsito es una cuota que desaparece del mercado o una línea de apuesta que se cierra. Eso no se recupera.
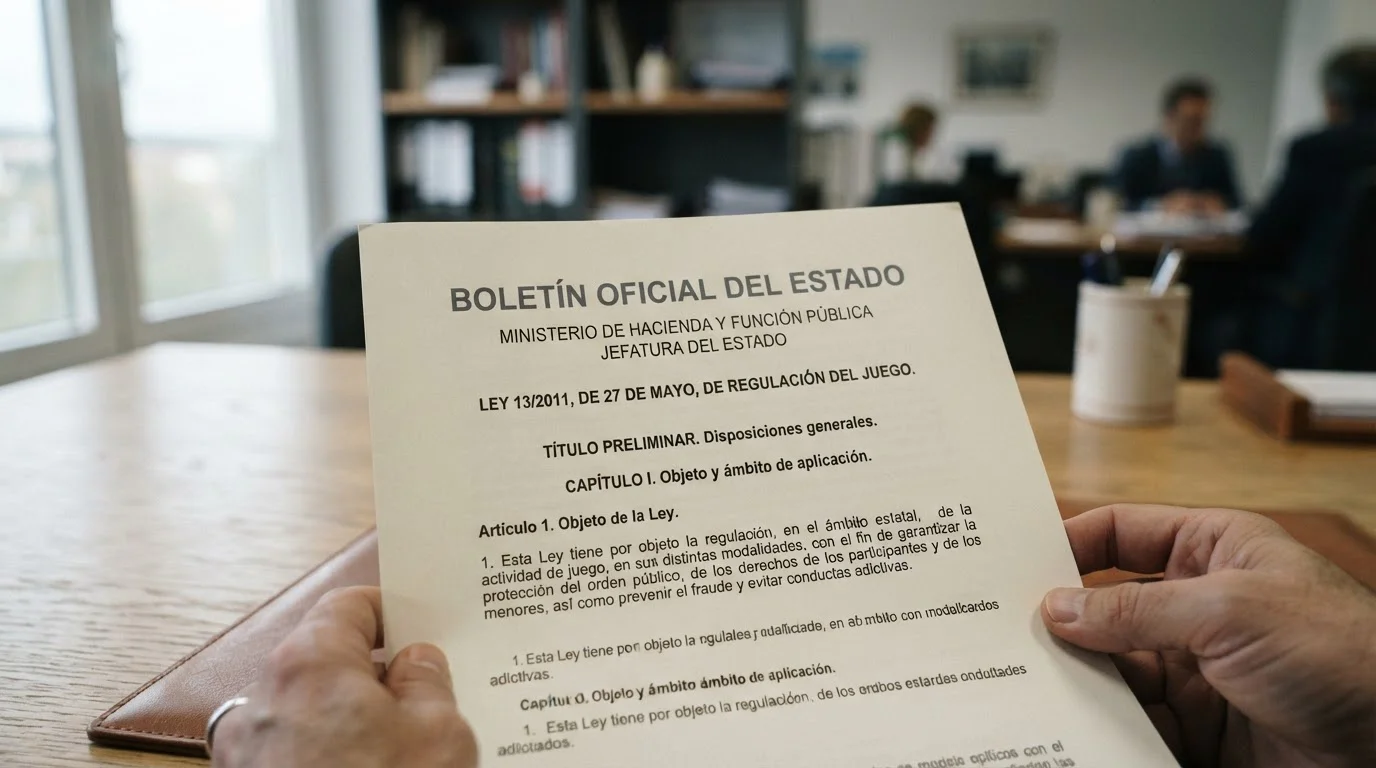
El retraso deja de ser una opción cuando la norma veta el método rápido. El Real Decreto 176/2023, en vigor desde el quince de marzo de 2024, prohibió el uso de tarjeta de crédito a dos perfiles: menores de veintiséis años y jugadores clasificados como intensivos por la Dirección General de Ordenación del Juego. La consecuencia inmediata fue el desplazamiento forzoso hacia métodos como la transferencia bancaria, que en SEPA estándar implica entre cuarenta y ocho y setenta y dos horas de espera —justamente el coste-oportunidad que el apartado anterior cuantificaba—. Pagar apuestas con transferencia bancaria ya no responde a preferencia, sino a ausencia de alternativa para un segmento del mercado que, por perfil demográfico o patrón de juego, carece de acceso a Bizum o tarjeta de débito inmediata.
La prohibición alcanza a cualquier apostante que no haya cumplido los veintiséis años en el momento de la transacción, sin excepciones. Un apostante de veinticinco años con ingresos demostrables y cuenta corriente propia queda excluido del método que históricamente acreditaba en segundos. Para el segundo grupo, la etiqueta de «jugador intensivo» se asigna según criterios de frecuencia y volumen apostado que la DGOJ no publica en detalle: depósitos recurrentes por encima de cierto umbral mensual o sesiones prolongadas activan la clasificación, y con ella el veto. El operador no notifica la decisión al usuario —simplemente la opción de tarjeta de crédito desaparece del menú de métodos disponibles—.
Ambos perfiles comparten la misma consecuencia práctica: si la cuenta bancaria vinculada no admite SEPA Instant o el operador elegido no la procesa, el depósito tarda tres días. Tres jornadas de LaLiga completas. Un apostante menor de veintiséis que identifica valor en la cuota del Atlético-Sevilla del viernes por la noche no puede aprovecharla si deposita el jueves por la mañana mediante transferencia estándar desde Openbank: el dinero se acredita el lunes, cuando el partido ya cerró y la cuota migró. La norma, diseñada para limitar el acceso impulsivo al crédito, impone en su lugar un coste-oportunidad mensurable en cuotas perdidas.
El mismo Real Decreto 176/2023 introdujo un aviso obligatorio que interrumpe cada sesión de apuesta tras sesenta minutos de actividad continuada. El mensaje informa del tiempo transcurrido y del saldo apostado, y exige confirmación activa del usuario para reanudar. Bizum, PayPal y otros métodos rápidos permiten depositar en segundos dentro de la misma sesión, lo que facilita la continuidad —pero también la hace visible para el sistema de seguimiento—. La transferencia bancaria invierte esa dinámica: el depósito se cursa fuera de la plataforma, el aviso de sesenta minutos se cumple durante el periodo de acreditación, y cuando el importe finalmente aparece en el saldo del operador, técnicamente corresponde a una nueva sesión.
El efecto colateral es que algunos jugadores intensivos prefieren transferencia precisamente por esa discontinuidad forzosa. Depositan, cierran la plataforma, esperan dos días, reciben la acreditación y vuelven a apostar con sesión en cero. El mensaje de sesenta minutos sigue ahí, pero el patrón de juego se fracciona por diseño del método, no por voluntad propia. Es un uso no previsto de la lentitud, convertida en herramienta de autogestión. Funciona. Resulta paradójico.
No se elige: se acata cuando la norma veta tarjeta de crédito o el premio supera 5.000 €. Para el resto, conviene únicamente si el banco emisor admite SEPA Instant sin comisión y el operador la procesa en menos de diez minutos, escenario que solo cumplen Betsson y Luckia con cuentas en BBVA o CaixaBank.
El artículo 24 del Real Decreto 176/2023 establece una frontera clara: cuando el premio supera 5.000 €, el operador está obligado a ofrecer la transferencia bancaria como método de retirada. No importa si Bizum sería instantáneo, si la tarjeta de débito acreditaría en veinticuatro horas o si otro medio resulta más rápido: a partir de ese umbral, la transferencia deja de ser opcional. Quien gana 4.800 € puede elegir; quien gana 5.100 € no.
La diferencia decide cuánto tiempo pasa entre ganar y disponer del dinero. Con Betsson o Luckia, una retirada de 7.000 € por SEPA Instant se acredita en menos de diez minutos; con bet365 o Codere, la misma operación con SEPA estándar tarda de uno a tres días. Marca Apuestas puede llegar a siete. El coste de ese retraso se mide en cuotas perdidas: si durante la ventana de acreditación aparece una apuesta con valor esperado positivo, ese capital queda retenido aunque la ganancia ya sea tuya.
Los diez operadores DGOJ revisados cumplen la norma sin excepciones, pero la velocidad de procesamiento separa lo tolerable de lo ruinoso. Un premio de 12.000 € retirado un lunes por la tarde con SEPA estándar puede no estar disponible hasta el jueves; si esa semana hay Champions, el coste-oportunidad se cuenta en jornadas completas de mercado cerrado. La norma obliga a ofrecer la transferencia; no obliga a que sea rápida.
El retraso no es el único coste. Elegir una página de apuestas con transferencia bancaria supone aceptar la trazabilidad fiscal más completa del mercado: cada movimiento deja registro nominal en el sistema bancario, y cada registro bancario cruza con el fichero de terceros de la Agencia Estatal de Administración Tributaria. Bizum y la tarjeta de débito también pasan por el banco, pero la transferencia SEPA identifica emisor, receptor, concepto e importe en un formato estandarizado que la AEAT procesa de forma automatizada. No hay opacidad posible.
Cuando una casa DGOJ devuelve un premio por transferencia, el banco receptor anota la operación en la cuenta del apostante. Una transferencia entrante de cinco cifras desde un operador con denominación mercantil reconocible activa una huella en el fichero de movimientos de terceros que la AEAT consulta en sus cruces. El concepto de la transferencia suele llevar el nombre del operador, el identificador de cuenta de juego y una referencia de transacción; ese texto es legible y procesable.
Desde 2026 la obligación de los operadores DGOJ de emitir certificado anual de ganancias y pérdidas refuerza ese control: bet365, Codere, Betsson y el resto de titulares de licencia española cruzan sus registros contables con Hacienda, de modo que la declaración del apostante puede contrastarse directamente con el informe del operador. La discrepancia entre lo declarado y lo certificado dispara una comprobación automática. El certificado detalla el saldo neto anual —depósitos menos retiradas más premios—, y ese saldo es el punto de partida para calcular la ganancia patrimonial sujeta a tributación.
Las ganancias netas por apuestas deportivas se declaran en el modelo 100, línea 290, dentro del apartado de ganancias y pérdidas patrimoniales derivadas de transmisiones de elementos patrimoniales. Ganan quienes retiran más de lo que depositan. Pierden quienes no. Solo se tributa por el saldo positivo del ejercicio completo, y ese saldo se integra en la base del ahorro, sometida a tipos progresivos: 19 % hasta 6.000 €, 21 % de 6.000 € a 50.000 €, 23 % de 50.000 € a 200.000 €, 27 % de 200.000 € a 300.000 € y 28 % a partir de 300.000 €. Un apostante que deposita 8.000 € en 2026 y retira 14.500 € declara 6.500 € de ganancia patrimonial y tributa 1.235 € —el primer tramo íntegro más el segundo hasta completar—.
El certificado anual del operador detalla depósitos, retiradas y saldo, pero no discrimina entre apuestas ganadoras y apuestas perdidas dentro del ejercicio. Hacienda no exige llevar un registro de cada apuesta, solo el saldo neto. La transferencia bancaria refuerza esa trazabilidad porque cada operación queda registrada en la cuenta corriente con fecha y concepto, lo que permite reconstruir el flujo completo si la AEAT lo requiere. Bizum deja menos detalle en el extracto. La tarjeta, algo más.
No, y la sanción puede recaer sobre ambos titulares. La normativa DGOJ obliga a que la cuenta de pago y la cuenta de juego compartan titular; usar el IBAN de un tercero infringe las políticas contra el blanqueo de capitales y puede provocar el bloqueo inmediato de la cuenta de juego sin devolución del saldo.
El método no establece por sí mismo un suelo de depósito: el límite lo fija cada operador DGOJ según su política comercial, y la variación es notable. Marca Apuestas y la mayor parte de las diez casas del ranking admiten importes desde cinco euros por transferencia, aunque el coste-oportunidad del método —cuarenta y ocho a setenta y dos horas en SEPA estándar— hace que semejante depósito pierda sentido práctico. Un apostante que deposita cinco euros y espera tres días para jugar renuncia a cuotas en vivo, mercados que cierran antes del evento y ofertas promocionales con ventana de validez limitada. El método cobra lógica a partir de importes que justifiquen la espera o cuando la normativa de jugador intensivo veta la tarjeta de crédito.
Entre los operadores supervisados, el umbral de cinco euros es accesible con transferencia, pero el mínimo real depende del canal: SEPA Instant puede aceptar importes menores que SEPA estándar en la misma casa. Conviene verificar en la sección de métodos de pago de cada operador antes de emitir la orden, porque el rechazo por importe insuficiente devuelve el depósito con el retraso bancario habitual y ninguna casa cubre la comisión de devolución si el banco emisor la cobra.
Este método participa en los bonos de bienvenida de los operadores DGOJ en las mismas condiciones que Bizum o tarjeta de débito: el canal de depósito no altera el rollover ni excluye de la promoción. Lo que cambia es el calendario de uso. Un bono con validez de siete días desde la activación y un depósito que tarda tres en acreditarse reduce la ventana efectiva a cuatro días, y si el rollover exige apostar el importe seis u ocho veces en cuotas mínimas, el margen de maniobra se comprime. Esa pérdida de tiempo es el coste invisible del método.
Las apuestas gratis generadas por el bono tampoco pueden retirarse directamente: solo las ganancias que produzcan. Pasa en todos los métodos. El operador registra la apuesta gratuita como un crédito promocional; si se gana, el premio neto —sin la estaca— se suma al saldo retirable, y en ese momento la transferencia funciona como canal de pago igual que en cualquier retirada ordinaria. El rollover aplicable a las ganancias de apuestas gratis suele ser inferior al del bono en efectivo, pero cada operador DGOJ publica sus condiciones en la sección de términos promocionales, y ahí es donde conviene leer antes de activar.
Ninguna casa permite retirar el bono mismo ni la apuesta gratuita antes de cumplir el rollover: el intento de retirada anticipada anula el saldo promocional y conserva solo el efectivo depositado. Este método no modifica esa regla.
La mayoría de operadores DGOJ admiten depósitos desde cinco euros por transferencia, aunque el tiempo de acreditación —hasta setenta y dos horas en SEPA estándar— hace que el método pierda utilidad con importes tan bajos. SEPA Instant reduce la espera a menos de diez minutos, pero no todos los bancos la ofrecen sin comisión.
No se retira el bono ni la apuesta gratuita: solo las ganancias generadas tras cumplir el rollover. La transferencia funciona como cualquier otro método para retirar el premio neto, pero el saldo promocional en sí permanece bloqueado hasta que se cumplan las condiciones de la oferta.
Las diez casas supervisadas por la DGOJ cubiertas en este análisis admiten la transferencia bancaria tanto para depósito como para retirada, convertida en método universal dentro del perímetro regulado español. Los juegos de apuestas con transferencia bancaria no están confinados a una única plataforma: bet365, Codere, Sportium, Luckia, bwin, Betsson, Retabet, William Hill, Marca Apuestas e Interwetten ofrecen el método, aunque el tiempo de acreditación y el depósito mínimo varían entre operadores según lo expuesto en el primer apartado. Lo que diferencia a una plataforma de otra no es la presencia del método en sí, sino la velocidad de implementación y el trato que se da al primer retiro con verificación KYC pendiente.
Marca Apuestas, operada por Unidad Editorial Juegos con licencia DGOJ nº 248-11/GA/A86342805/SGR, acepta transferencia bancaria para depósito y retirada en las mismas condiciones que el resto del mercado regulado: el ingreso sigue el flujo SEPA estándar o SEPA Instant según el banco emisor, el primer retiro queda condicionado a la verificación de identidad y domicilio, y la política de devolución al IBAN de origen se aplica sin excepciones. No existe ventaja técnica en el procesamiento de la transferencia por parte de Marca Apuestas frente a las otras nueve casas analizadas: el retraso depende del tipo de transferencia emitida y del tiempo que tarde el departamento de cumplimiento en validar la documentación KYC, no de la marca elegida. La transferencia funciona aquí como infraestructura compartida, no como diferenciador de producto.
El resto de operadores con licencia DGOJ —bet365, Codere, Sportium, Luckia, bwin, Betsson, Retabet, William Hill e Interwetten— cubren la transferencia bancaria con variaciones de tiempo y depósito mínimo ya detalladas. La elección entre plataformas no se resuelve por la mera presencia del método de pago: importa la velocidad de acreditación real medida en el primer apartado, el umbral de entrada y la obligación de devolver al IBAN de origen cuando se supera el depósito acumulado. La cobertura deportiva de cada casa —LaLiga, competiciones europeas, deportes estadounidenses, mercados en directo— no guarda relación con el tiempo que tarda una transferencia SEPA en reflejarse en el saldo disponible para apostar, pero sí determina cuánto cuesta en oportunidad perdida el retraso de cuarenta y ocho a setenta y dos horas cuando la cuota de interés caduca antes de que se acredite el ingreso.
Sí. Marca Apuestas, supervisada por la DGOJ con licencia nº 248-11/GA/A86342805/SGR, acepta transferencia bancaria para depósito y retirada en las mismas condiciones que el resto de operadores regulados en España, con acreditación según SEPA estándar o Instant y verificación KYC obligatoria antes del primer retiro.
La supervisión de la DGOJ y la verificación KYC protegen el marco legal, pero el retraso de la transferencia bancaria protege algo distinto: el tiempo que media entre la decisión de apostar y el dinero disponible en la cuenta. Ese lapso de veinticuatro a setenta y dos horas no es un defecto técnico. Es fricción deliberada. Cuando un operador acredita en diez minutos vía SEPA Instant y otro tarda tres días, la diferencia no radica sólo en la infraestructura bancaria: el segundo introduce un periodo de enfriamiento que el primero elimina, y esa eliminación tiene un precio que no se mide en comisiones.
El Real Decreto 176/2023 empuja la transferencia bancaria hacia los perfiles de mayor riesgo —menores de veintiséis años, jugadores intensivos, receptores de premios superiores a 5.000 €— precisamente cuando ese retraso podría funcionar como salvaguarda. La contradicción regulatoria es visible: se veta la tarjeta de crédito para frenar el acceso instantáneo al crédito, pero se deja en manos del usuario la elección entre SEPA estándar y SEPA Instant, y entre Betsson con acreditación en minutos y Codere con tres días de demora. Quien optimiza el proceso hasta anular el retraso recupera la inmediatez que la norma pretendía suprimir, y esa optimización es en sí misma una señal de alarma: cuando el coste-oportunidad de perder una ventana de cuotas pesa más que el coste del control, el cálculo ha dejado de ser racional.
Las herramientas de juego responsable —autolimitación de depósito, autoexclusión temporal o permanente, el mensaje obligatorio cada sesenta minutos— no actúan sobre la velocidad del método de pago, y ahí radica su límite. La transferencia bancaria, con su burocracia y su demora, introduce una barrera que ninguna alerta en pantalla replica: obliga a planificar, a salir de la aplicación de apuestas, a introducir un IBAN en lugar de pulsar un botón. No sustituye el autocontrol, pero lo hace más barato. El jugador que recurre sistemáticamente a SEPA Instant para evitar esa fricción debería preguntarse qué está evitando en realidad.